
تبدو أهمية الحرية المالية اليوم أكبر من أي وقت مضى، فهي لم تعد حلمًا بعيدًا أو رفاهية تخص الأثرياء وحدهم، بل أصبحت شبكة أمان يحتاجها كل من يريد أن يعيش بكرامة ويتخذ قراراته دون ضغط. والحرية المالية لا تعني بالضرورة أن تصبح مليونيرًا، بل أن تمتلك من المدخرات والأصول ما يحررك تدريجيًا من القلق الدائم ومن الاعتماد الكامل على راتب واحد. في هذا المقال نشرح معناها الحقيقي، ولماذا أصبحت ضرورة، وكيف تبدأ بخطوات عملية واقعية.
ما المقصود بالحرية المالية؟
الحرية المالية هي الوضع الذي يكفي فيه دخلك من الأصول والاستثمارات لتغطية نفقاتك الأساسية دون أن تكون مضطرًا إلى العمل من أجل البقاء. بمعنى آخر: تعمل لأنك تريد، لا لأنك مجبر.
وهي لا تتحقق دفعة واحدة، بل تمر بمراحل متدرجة يمكن تلخيصها كما يلي:
| المرحلة | ما يميزها | علامة الوصول إليها |
|---|---|---|
| الاستقرار المالي | دخل يغطي المصاريف دون عجز شهري | لا تلجأ إلى الاقتراض لتغطية نفقاتك المعتادة |
| الأمان المالي | صندوق طوارئ وديون تحت السيطرة | تستطيع مواجهة ظرف طارئ لعدة أشهر دون أزمة |
| الاستقلال المالي | أصول تدر دخلًا يغطي الاحتياجات الأساسية | يصبح العمل اختيارًا لا شرطًا للبقاء |
| الحرية المالية الكاملة | دخل من الأصول يغطي نمط الحياة الذي تريده | تتحكم في وقتك وقراراتك بالكامل |
ومن المهم التمييز بين صندوق الطوارئ والحرية المالية؛ فامتلاك مدخرات تكفي بضعة أشهر خطوة أساسية نحو الأمان، لكن الحرية الحقيقية تعني وجود دخل مستمر من أصولك لا ينفد بمرور الوقت.
لماذا أصبحت الحرية المالية ضرورة في عالم اليوم؟
تغيّرت قواعد الحياة الاقتصادية خلال العقود الأخيرة، وأصبح الاعتماد على مصدر دخل واحد دون خطة مالية مخاطرة حقيقية، حتى لأصحاب الرواتب الجيدة.
الوظائف لم تعد مضمونة
إعادة الهيكلة والأتمتة وتقلبات الأسواق تجعل فقدان الوظيفة احتمالًا قائمًا في أي قطاع، ومن لا يملك احتياطيًا يجد نفسه مضطرًا لقبول أي عرض.
التضخم يلتهم القوة الشرائية
المال المتروك دون استثمار يفقد جزءًا من قيمته الحقيقية كل عام، لذلك لا يكفي الادخار وحده دون تنمية المدخرات بعائد يواكب ارتفاع الأسعار.
الأزمات تأتي فجأة
المرض أو الأزمات الاقتصادية أو الظروف العائلية الطارئة قد تفرض نفقات كبيرة دون سابق إنذار، والاستعداد المسبق هو ما يحول الأزمة إلى مجرد عقبة مؤقتة.
المسؤوليات تزداد مع العمر
الأسرة وتعليم الأبناء والرعاية الصحية والتقاعد التزامات تكبر مع الوقت، ومن لا يخطط لها مبكرًا يتحملها لاحقًا تحت ضغط.
ماذا تمنحك الحرية المالية؟
راحة نفسية وقرارات أهدأ
الضغط المالي من أكثر مصادر القلق شيوعًا، وحين تشعر بأنك محمي من الطوارئ يصبح تفكيرك أصفى وقراراتك أكثر توازنًا.
استقلالية القرار
تمنحك القدرة على قول “لا” لبيئة عمل سامة أو مشروع لا يتوافق مع قيمك، دون أن تخشى على مصدر رزقك.
تحكم أكبر في وقتك
بدلًا من أن يُباع وقتك بالساعة، تستطيع أن تختار المجال الذي تعمل فيه، وأن تخصص وقتًا أطول لنفسك وعائلتك.
فرصة للاستثمار في نفسك
عندما لا تكون غارقًا في الهم المالي، يمكنك أن تتعلم مهارة جديدة أو تغيّر مسارك المهني أو تبدأ مشروعًا مدروسًا.
خطوات عملية لبناء حريتك المالية
مبادئ الطريق إلى الحرية المالية واضحة وإن كان تطبيقها يحتاج إلى صبر، وقد فصّلنا بعضها في دليل خطوات عملية لتحقيق الحرية المالية وإدارة المال. إليك الخطوات مرتبة بحسب الأولوية:
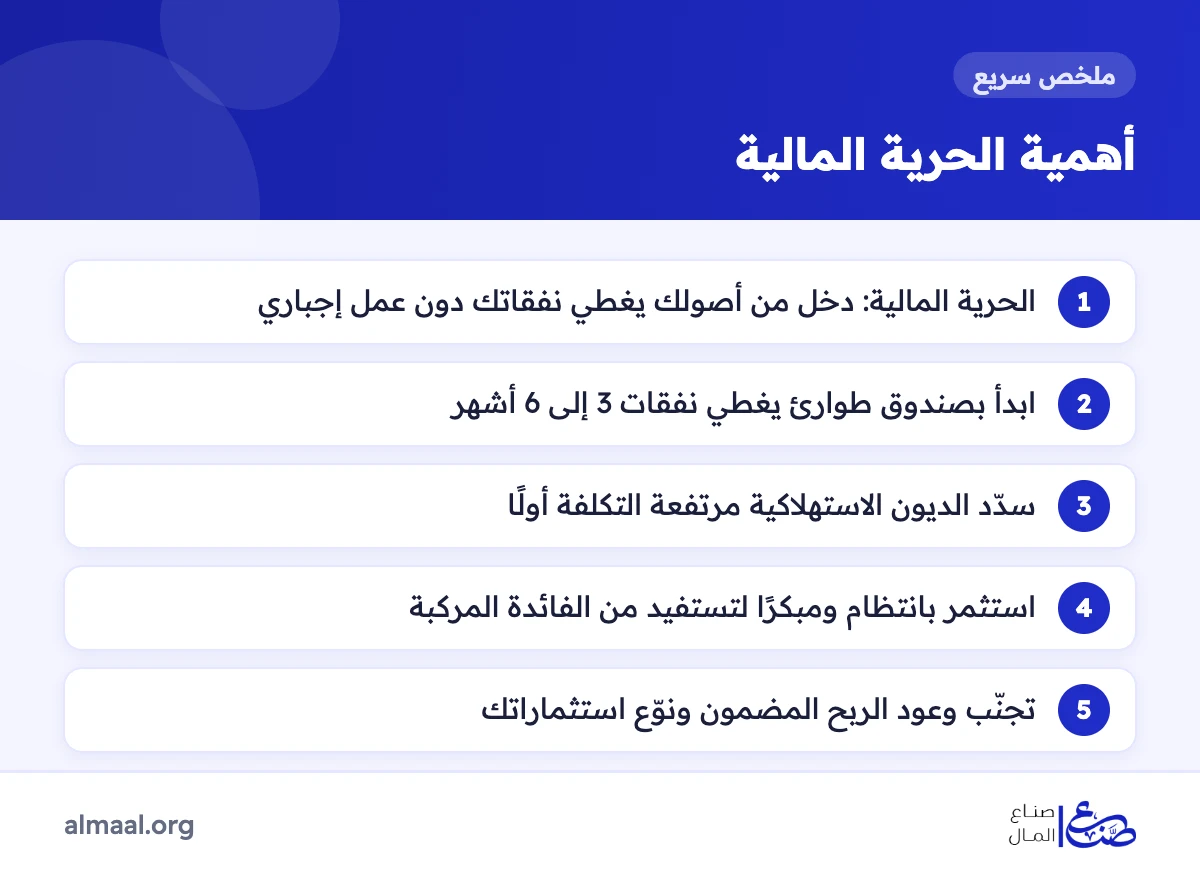
- اعرف وضعك الحالي: اكتب دخلك الشهري، ومصاريفك الثابتة والمتغيرة، وديونك والتزاماتك، ومدخراتك وأصولك. الوضوح هو أول الطريق، ويساعدك على ذلك إعداد ميزانية شخصية لإدارة دخلك الشهري.
- قلّل المصاريف بوعي لا بتقشف: اشترِ ما تحتاجه لا ما يُسوَّق لك، وميّز بين الرغبة والضرورة، وراجع الاشتراكات والنفقات المتكررة.
- أنشئ صندوق طوارئ: الهدف الشائع هو تغطية نفقات 3 إلى 6 أشهر في حساب سهل الوصول إليه، وتجد التفاصيل في دليل كيف تبني صندوق طوارئ قوي.
- تخلّص من الديون الاستهلاكية: ليست كل الديون سيئة، لكن ديون البطاقات والقروض الاستهلاكية مرتفعة التكلفة تبطئ تقدمك. ضع خطة سداد منظمة تبدأ بالأعلى تكلفة، واستعن بـخطة عملية لسداد الديون المتعثرة إن كنت متأخرًا في السداد.
- زِد دخلك: عبر العمل الحر، أو مشروع جانبي، أو بيع منتج أو خدمة، أو تعليم مهارة تتقنها. وكل مبلغ إضافي يُوجَّه للادخار والاستثمار يختصر الطريق.
- استثمر بانتظام ولو بمبلغ صغير: الأهم أن تبدأ مبكرًا، لأن الفائدة المركبة تحتاج إلى الوقت أكثر من حاجتها إلى رأس مال ضخم. ابدأ بأدوات تفهمها جيدًا، مثل صناديق المؤشرات المتنوعة، وتذكّر أن كل استثمار يحمل درجة من المخاطرة.
- ابنِ مصادر دخل من أصولك: مثل الأرباح الموزعة أو العقار أو المنتجات الرقمية؛ تعرّف على أهم مصادر الدخل السلبي واختر ما يناسب مهاراتك ورأس مالك.
- ضع أهدافًا مالية محددة: متى تريد التقاعد؟ كم تحتاج شهريًا لتعيش براحة؟ وكم يلزمك من أصول لتحقيق ذلك؟ الهدف المكتوب بأرقام وتواريخ يتحول إلى خطة قابلة للتنفيذ.
أخطاء شائعة تؤخر الوصول إلى الحرية المالية
- رفع مستوى الإنفاق مع كل زيادة في الدخل، فلا يتبقى شيء للاستثمار.
- تأجيل الاستثمار بحجة انتظار مبلغ كبير، مما يضيّع سنوات من النمو المركب.
- الانجذاب إلى وعود “الربح المضمون” أو “الثراء السريع”؛ فالعائد المرتفع يقترن دائمًا بمخاطرة مرتفعة.
- وضع كل المدخرات في أصل واحد بدلًا من تنويعها.
- الاستثمار دون صندوق طوارئ، مما يضطرك إلى بيع أصولك في توقيت سيئ عند أول أزمة.
متى تعرف أنك اقتربت من الحرية المالية؟
هناك علامات عملية تخبرك بأنك تسير في الاتجاه الصحيح:
- لم تعد تعيش من راتب إلى راتب، ولديك فائض ثابت كل شهر.
- لا يقلقك احتمال فقدان عملك لأن لديك احتياطيًا كافيًا.
- يغطي دخلك من الأصول جزءًا متزايدًا من نفقاتك الشهرية.
- تدير وقتك وقراراتك المهنية بحرية أكبر.
ويستخدم بعض المخططين الماليين قاعدة تقريبية تقول إن المحفظة التي تعادل نحو 25 ضعف نفقاتك السنوية قد تكفي للعيش من عوائدها (وهي ما يُعرف بقاعدة السحب 4%)، لكنها مستخلصة من بيانات أسواق بعينها ولا تناسب كل الظروف، فاعتبرها مؤشرًا للتخطيط لا ضمانًا.
الأسئلة الشائعة حول الحرية المالية
هل الحرية المالية ممكنة لأصحاب الدخل المتوسط؟
نعم، فالعامل الحاسم ليس حجم الدخل وحده، بل الفرق بين ما تكسبه وما تنفقه، والانتظام في استثمار هذا الفرق لسنوات طويلة. قد يستغرق الأمر وقتًا أطول، لكن كل خطوة تقرّبك منها.
كم سنة يحتاج الوصول إلى الحرية المالية؟
لا توجد مدة ثابتة، فهي تعتمد على نسبة ادخارك وعوائد استثماراتك ومستوى إنفاقك. وكلما ارتفعت نسبة الادخار قصرت المدة بشكل ملحوظ.
ما الفرق بين الحرية المالية والثراء؟
الثراء يقاس بحجم الثروة، أما الحرية المالية فتقاس بقدرتك على تغطية نفقاتك دون الاعتماد على العمل. فقد يكون صاحب الدخل المرتفع غير حر ماليًا بسبب الديون والإنفاق المفرط، بينما يصل إليها شخص متوسط الدخل بفضل الانضباط.
هل أبدأ بسداد الديون أم بالاستثمار؟
الأفضل غالبًا البدء بصندوق طوارئ صغير، ثم سداد الديون مرتفعة التكلفة، ثم التوسع في الاستثمار. أما الديون منخفضة التكلفة فيمكن سدادها بالتوازي مع الاستثمار.
الخلاصة
الحرية المالية ليست رفاهية بل ضرورة في عالم متقلب، وهي لا تُمنح بل تُبنى بقرار واعٍ وخطوات صغيرة متكررة: معرفة وضعك، وضبط إنفاقك، وبناء صندوق طوارئ، والتخلص من الديون المكلفة، ثم الاستثمار بانتظام. ابدأ اليوم ولو بخطوة صغيرة، فكل شهر تلتزم فيه بخطتك يقربك من حياة تعيشها بشروطك لا تحت ضغط المال.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي فقط ولا تُعد نصيحة استثمارية شخصية؛ جميع الاستثمارات تنطوي على مخاطر، ويُنصح باستشارة مختص مالي مرخص قبل اتخاذ أي قرار.


