
يتساءل كثيرون: هل الحرية المالية وهم أم واقع يمكن الوصول إليه؟ فالمصطلح يتردد كثيرًا في الإعلانات ومنصات التواصل حتى صار يبدو شعارًا تسويقيًا أكثر منه هدفًا حقيقيًا. والحقيقة أن الحرية المالية ليست حكرًا على الأثرياء، لكنها أيضًا ليست وعدًا سريعًا؛ إنها نتيجة تراكمية لعقلية مالية سليمة وخطة واضحة ينفذها صاحبها بصبر لسنوات.
في هذا المقال نفصل بين الصورة النمطية والواقع، ونشرح كيف تحسب الرقم الذي يحررك، وما الخطوات العملية التي تقربك منه بأسلوب حياتك الحالي.
ما معنى الحرية المالية فعلًا؟
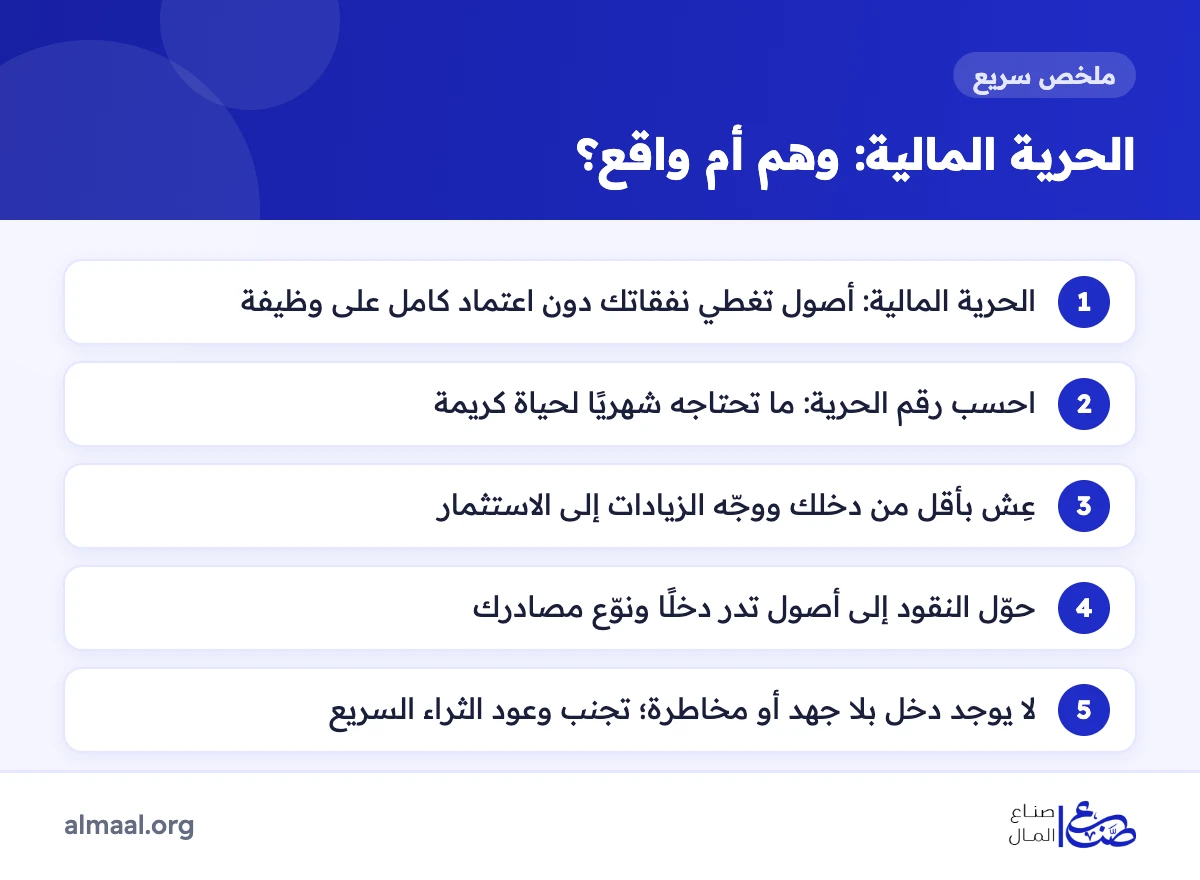
الحرية المالية لا تعني أن تصبح مليارديرًا، بل أن تمتلك مصادر دخل من أصولك تكفي لتغطية نفقاتك دون الاعتماد الكامل على وظيفة. وعمليًا تعني أن:
- تختار كيف تعمل ومع من ومتى، بدلًا من أن تعمل اضطرارًا.
- تخصص وقتك لأهدافك وعائلتك، لا للبقاء فقط.
- تعيش حياة متزنة دون قلق مالي دائم من نهاية الشهر.
- يصبح المال وسيلة تخدم حياتك، لا عبئًا يتحكم فيها.
ولمعرفة لماذا أصبح هذا الهدف ضرورة في عالم متقلب، اقرأ مقال أهمية الحرية المالية ولماذا لم تعد رفاهية.
لماذا يظن كثيرون أن الحرية المالية وهم؟
يرتبط المصطلح في أذهان كثيرين بالفيلات والسيارات الفاخرة والسفر بلا توقف، فيبدو بعيد المنال. لكن المشكلة غالبًا في التوقعات لا في الفكرة نفسها. إليك أبرز الخرافات وما يقابلها من حقائق:
| الخرافة الشائعة | الحقيقة |
|---|---|
| الحرية المالية للأثرياء فقط | يصل إليها أصحاب الدخل المتوسط بالانضباط والاستثمار المنتظم لسنوات |
| تحتاج إلى رأس مال ضخم للبدء | تبدأ بمبالغ صغيرة متكررة، والوقت أهم عامل في نمو المدخرات |
| تعني التوقف التام عن العمل | تعني أن يصبح العمل اختيارًا، وكثيرون يواصلون العمل فيما يحبون |
| الدخل السلبي يأتي دون أي جهد | كل أصل يحتاج إلى بناء ومتابعة، ويحمل درجة من المخاطرة |
| تتحقق بضربة حظ أو صفقة واحدة | تُبنى بقرارات صغيرة متكررة، لا برهانات كبيرة |
متى تصبح الحرية المالية واقعًا؟ احسب رقمك الخاص
أول خطوة لتحويل الفكرة إلى هدف ملموس أن تعرف “رقم الحرية” الخاص بك: كم تحتاج شهريًا لتعيش حياة كريمة تغطي احتياجاتك الأساسية وبعض الكماليات؟
لنفترض أنك تحتاج إلى 6000 ريال شهريًا، أي 72 ألف ريال سنويًا. إذا امتلكت أصولًا (استثمارات أو عقارًا مؤجرًا أو مشروعًا) تدر هذا المبلغ بانتظام، فقد وصلت عمليًا إلى الحرية المالية. ويستخدم بعض المخططين قاعدة تقريبية تقول إن المحفظة التي تعادل نحو 25 ضعف النفقات السنوية قد تكفي للعيش من عوائدها (أي نحو 1.8 مليون ريال في هذا المثال)، لكنها قاعدة تخطيط مستخلصة من بيانات أسواق بعينها وليست ضمانًا.
والأهم أن الحرية المالية ليست حالة “كل شيء أو لا شيء”؛ فإذا كانت أصولك تغطي 2000 ريال من نفقاتك الشهرية فأنت قد قطعت ثلث الطريق، وكل زيادة في هذا الرقم تمنحك مساحة أكبر من الحرية.
خطوات عملية لتحويل الحرية المالية من حلم إلى واقع
الطريق واضح المبادئ وإن احتاج تطبيقه إلى صبر، وقد فصّلنا جوانبه في دليل كيف تحقق الحرية المالية بخطوات عملية لإدارة المال. وأهم هذه الخطوات:
1. اضبط أسلوب حياتك قبل أن ترفع دخلك
لا معنى لزيادة الدخل إذا ارتفعت نفقاتك معه. ابدأ بـإعداد ميزانية شخصية تدير بها دخلك الشهري، ثم:
- قلّل التزاماتك الثابتة قدر الإمكان.
- تخلّص من الديون الاستهلاكية مرتفعة التكلفة.
- عِش بأقل من دخلك، ووجّه أي زيادة فيه إلى الاستثمار لا الاستهلاك.
2. ابنِ شبكة أمان أولًا
قبل أي استثمار، احرص على وجود مدخرات تغطي نفقات عدة أشهر، كما يشرح دليل كيف تبني صندوق طوارئ قوي؛ فهي تحميك من بيع أصولك في توقيت سيئ عند أول أزمة.
3. حوّل النقود إلى أصول تدر دخلًا
الراتب تدفق نقدي محدود يتوقف بتوقفك عن العمل، أما الأصول فتواصل إنتاج الدخل ولو بجهد أقل. ويمكنك البدء بتعلم كيفية الاستثمار في الأسهم للمبتدئين، أو التعرف على الدخل السلبي ودوره في الطريق نحو الحرية المالية.
4. ابحث عن دخل غير مرتبط بعدد ساعاتك
بدلًا من بيع وقتك بالساعة فقط، فكّر في مصادر تتوسع دون أن تتضاعف ساعات عملك، مثل المحتوى الرقمي والمنصات التعليمية والربح من بيع المنتجات الرقمية كالكتب والدورات والقوالب.
5. استثمر في ذاتك
أفضل أصل تملكه هو أنت: طوّر مهاراتك، ووسّع شبكة علاقاتك المهنية، وتعلّم إدارة المال لا جمعه فقط؛ فكل مهارة جديدة ترفع قدرتك على الكسب وتختصر الطريق.
مقارنة بين أشهر الأصول المدرة للدخل
| الأصل | طبيعة الدخل | أبرز المخاطر | الجهد المطلوب |
|---|---|---|---|
| أسهم موزعة للأرباح | توزيعات دورية ونمو محتمل في القيمة | تقلب الأسعار وخفض التوزيعات | منخفض بعد بناء المحفظة |
| عقار مؤجر | إيجار شهري أو سنوي | الشغور والصيانة وصعوبة البيع السريع | متوسط |
| متجر إلكتروني | أرباح المبيعات | المنافسة وتكاليف التسويق | مرتفع في البداية ويحتاج متابعة |
| منتجات ومحتوى رقمي | مبيعات متكررة أو إعلانات | تذبذب الطلب وتغير المنصات | مرتفع عند الإنشاء ثم أقل |
لاحظ أنه لا يوجد أصل “يعمل تلقائيًا” بالكامل أو بلا مخاطر، لذلك يفضّل التنويع بين أكثر من مصدر.
أخطاء شائعة تجعل الحرية المالية تبدو مستحيلة
- رفع مستوى المعيشة مع كل زيادة في الراتب.
- انتظار مبلغ كبير قبل البدء في الاستثمار، وتضييع سنوات من النمو.
- تصديق وعود “الربح المضمون” و”الثراء السريع”.
- تقليد تعريف الآخرين للحرية بدلًا من تحديد ما تريده أنت.
- الاستسلام بعد أول خسارة أو تأخر في النتائج.
الأسئلة الشائعة حول الحرية المالية
هل الحرية المالية ممكنة لكل الناس؟
نعم من حيث المبدأ، لكنها ليست مجانية؛ فهي تتطلب التزامًا وصبرًا وتغييرًا في العادات المالية. وتختلف المدة اللازمة من شخص لآخر بحسب الدخل ونسبة الادخار وظروف الحياة.
كم أحتاج من المال لأصل إلى الحرية المالية؟
يعتمد ذلك على نفقاتك لا على رقم ثابت. احسب ما تحتاجه سنويًا، ثم قدّر حجم الأصول التي تدر هذا المبلغ بشكل مستدام، مع هامش أمان للتضخم والظروف الطارئة.
هل يكفي الراتب للوصول إلى الحرية المالية؟
الراتب وحده نادرًا ما يكفي إذا أُنفق كله، لكنه أداة ممتازة للبناء إذا اقتطعت منه نسبة ثابتة للاستثمار كل شهر وحوّلتها تدريجيًا إلى أصول.
هل الحرية المالية تعني التقاعد المبكر؟
ليس بالضرورة؛ فقد تعني لك العمل من المنزل، أو قضاء وقت أطول مع العائلة، أو تغيير مسارك المهني دون خوف. التقاعد المبكر أحد أشكالها لا شكلها الوحيد.
الخلاصة
الحرية المالية ليست وهمًا ولا حلمًا ورديًا، بل طريق واقعي مليء بالقرارات الحكيمة والخيارات الصعبة والانضباط الذاتي. حدّد تعريفك الخاص لها، واحسب رقمك، ثم ابدأ بخطوة صغيرة: ميزانية واضحة، وصندوق طوارئ، واستثمار منتظم مهما كان صغيرًا. كرّر هذه الخطوات باستمرار، فهكذا تُبنى الحرية الحقيقية.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي فقط ولا تُعد نصيحة استثمارية شخصية؛ جميع الاستثمارات تنطوي على مخاطر، ويُنصح باستشارة مختص مالي مرخص قبل اتخاذ أي قرار.


