
إذا كنت تشعر أن الراتب لا يكفي مهما زاد، وأن الشهر ينتهي قبل أن ينتهي راتبك، فأنت لست وحدك؛ فهذا السيناريو يتكرر لدى ملايين الموظفين. لكن هذا النمط ليس قدرًا محتومًا، بل نتيجة عادات وطريقة تفكير يمكن تعديلها. والانتقال من عقلية “الراتب بالكاد يكفي” إلى عقلية “أنا أتحكم في مالي” يبدأ بتغيير طريقة الإدارة قبل زيادة الدخل.
في هذا المقال نشرح ملامح هذه العقلية، ولماذا تستمر حتى مع زيادة الدخل، ثم نضع خطة واقعية للخروج منها.
ما هي عقلية “الراتب بالكاد يكفي”؟
هي حالة ذهنية وسلوكية يعيش فيها الشخص داخل دائرة مغلقة تتكرر كل شهر:
- ينتظر الراتب بفارغ الصبر.
- يسدد الفواتير والاحتياجات الأساسية.
- ينفق الباقي دون تخطيط.
- يجد نفسه بلا مال قبل نهاية الشهر.
- ينتظر الراتب القادم لتبدأ الدورة من جديد.
واللافت أن هذه العقلية لا ترتبط بحجم الراتب فقط، بل بطريقة إدارته؛ فقد يعيش صاحب دخل مرتفع الضيق نفسه الذي يعيشه صاحب الدخل المحدود.
لماذا يبقى الراتب لا يكفي حتى بعد زيادته؟
كثيرون زادت رواتبهم واستمروا في الدائرة نفسها، والسبب ظاهرة تُعرف بـ”تضخم نمط الحياة” (Lifestyle Inflation):
- كلما زاد الدخل ارتفعت المصاريف تلقائيًا.
- تظهر التزامات جديدة مثل سيارة أغلى أو أقساط إضافية.
- يرتفع مستوى الإنفاق تدريجيًا دون وعي أو قرار واضح.
لذلك لا يكمن الحل في كسب المزيد فقط، بل في كسر العادات المالية الخاطئة أولًا، ثم توجيه أي زيادة في الدخل إلى الادخار والاستثمار.
علامات تدل على أنك تعيش داخل هذه العقلية
- لا يتبقى معك أي مدخرات في نهاية الشهر.
- تشعر بتوتر دائم عند التفكير في المال.
- تعتمد على السلف أو البطاقات الائتمانية قبل نزول الراتب.
- لا تعرف بالضبط أين يذهب دخلك.
- تشعر أن المال يتحكم فيك لا العكس.
إذا وجدت نفسك في أكثر من نقطة، فالخطة التالية موجهة إليك.
خطة واقعية للتخلص من عقلية الراتب لا يكفي
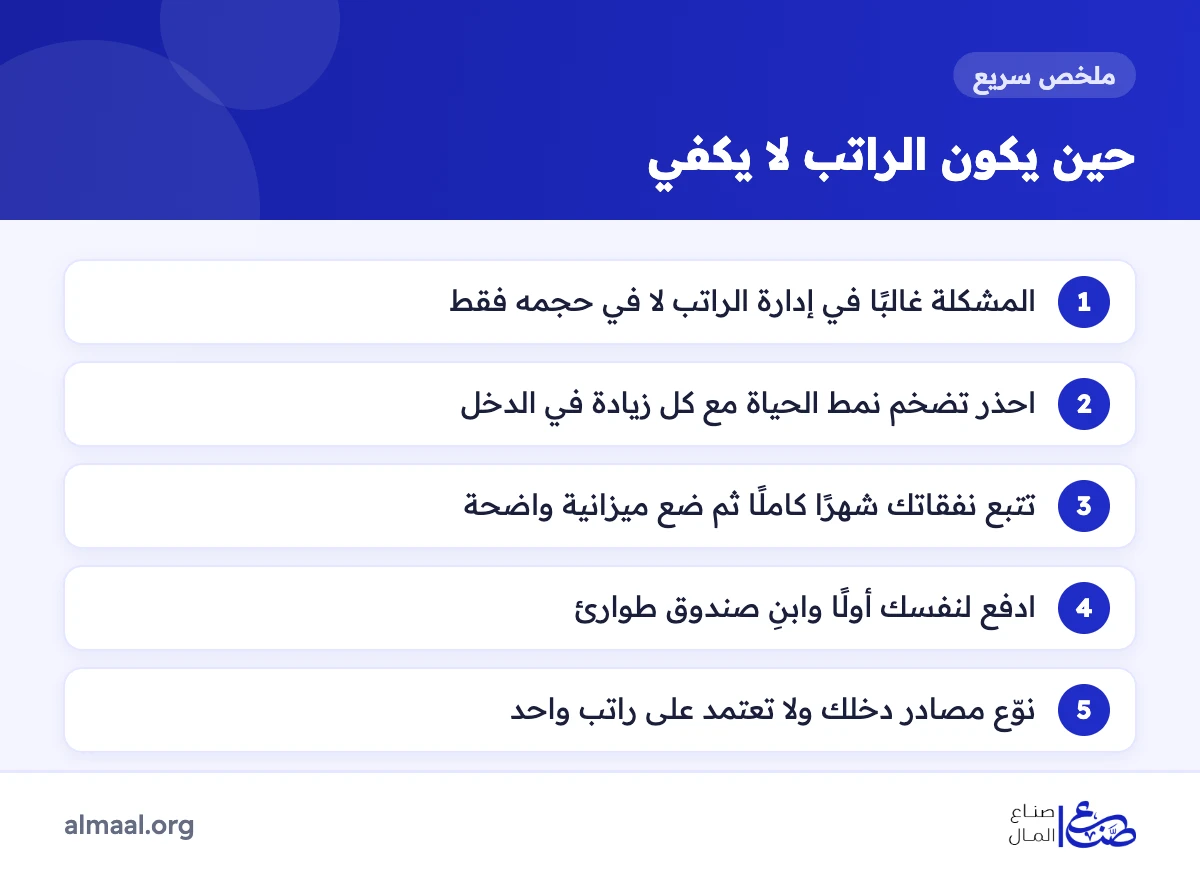
1. راقب مالك كأنك تدير شركة
دوّن دخلك ومصروفاتك بالتفصيل لمدة شهر كامل، وستكتشف غالبًا نفقات متكررة بلا فائدة، واشتراكات منسية، وعادات شرائية مزاجية. والمعرفة هي أول خطوة نحو التحكم، ويمكنك الاستعانة بدليل أفضل طرق تتبع النفقات الشخصية.
2. ضع ميزانية وطبّق قاعدة 50/30/20
بعد معرفة أرقامك، ضع ميزانية شخصية تدير بها دخلك الشهري بذكاء. ومن أبسط الطرق قاعدة 50/30/20 التي تقسم الدخل كالتالي (المثال لراتب افتراضي قدره 10,000 ريال):
| البند | النسبة | المثال | ماذا يشمل؟ |
|---|---|---|---|
| الاحتياجات الأساسية | 50% | 5,000 ريال | السكن والطعام والفواتير والمواصلات والأقساط الضرورية |
| الرغبات | 30% | 3,000 ريال | الترفيه والمطاعم والتسوق غير الضروري |
| الادخار والاستثمار | 20% | 2,000 ريال | صندوق الطوارئ وسداد الديون الإضافي والاستثمار |
قد لا تستطيع تطبيقها حرفيًا من الشهر الأول، خاصة إذا كانت نفقات السكن مرتفعة، لكن اجعلها هدفًا تتدرج نحوه.
3. ادفع لنفسك أولًا
بدلًا من ادخار ما يتبقى في نهاية الشهر (وهو غالبًا لا شيء)، حوّل نسبة الادخار تلقائيًا إلى حساب منفصل فور نزول الراتب، ثم عِش بما يتبقى. وابدأ بها في بناء صندوق طوارئ قوي يغنيك عن السلف والبطاقات.
4. افصل بين دخلك وهويتك
يربط كثيرون قيمتهم الشخصية برواتبهم ومظهرهم، فيتولد ضغط اجتماعي للإنفاق من أجل الصورة. تذكّر أن قيمتك لا تُقاس بعدد مشترياتك، بل بمدى تحكمك في حياتك المالية.
5. اجعل الراتب أداة لا غاية
لا تعمل من أجل الراتب فقط، بل اجعله يعمل من أجلك: جزء يكوّن احتياطي الطوارئ، وجزء يدخلك عالم الاستثمار، وجزء يمهد لك حرية الاختيار المهني مستقبلًا. وإذا كانت عليك ديون، فضع لها خطة سداد منظمة تبدأ بالأعلى تكلفة.
6. لا تعتمد على مصدر دخل واحد
استثمر مهاراتك أو وقتك أو حتى هواياتك لبناء دخل إضافي، مثل العمل الحر عبر الإنترنت، أو المشاريع الصغيرة، أو المحتوى الرقمي. وكل مبلغ إضافي يُوجَّه للادخار يقربك من الاستقرار المالي.
من عقلية العجز إلى عقلية التحكم
| عقلية “الراتب لا يكفي” | عقلية “أنا أتحكم في مالي” |
|---|---|
| تدخر ما يتبقى إن تبقى شيء | تدخر أولًا ثم تنفق الباقي |
| ترفع إنفاقك مع كل زيادة | توجه الزيادة إلى الادخار والاستثمار |
| تعتمد على السلف قبل الراتب | تملك احتياطيًا للطوارئ |
| تنفق لإرضاء الآخرين | تنفق وفق أولوياتك |
| تلوم الظروف | تتحمل مسؤولية قراراتك المالية |
ومن الأفكار التي تساعدك على هذا التحول: المال لا يشتري السعادة لكنه يشتري راحة البال، والأمان المالي أهم من الانبهار الاجتماعي، والاستهلاك المبالغ فيه فقر مؤجل، وكل قرار صغير اليوم يصنع واقعك بعد سنوات.
دور العائلة والمجتمع في ترسيخ هذه العقلية
يتشكل وعينا المالي منذ الصغر من البيئة المحيطة، فنرث أحيانًا الخوف من المال، أو الشعور بالذنب عند التوفير، أو اعتبار السعي للغنى طمعًا، أو تكرار عبارات مثل “الفلوس ما تكفي” و”الدنيا غالية”. لذلك يحتاج التغيير أحيانًا إلى إعادة برمجة داخلية تبدأ منك، ثم تنقلها إلى أبنائك عبر الحديث معهم عن المال وتعليمهم الادخار مبكرًا.
الأسئلة الشائعة حول الراتب لا يكفي
ماذا أفعل إذا كان راتبي لا يغطي الأساسيات فعلًا؟
في هذه الحالة تكون المشكلة في الدخل لا في الإدارة وحدها؛ فراجع أكبر بندين في نفقاتك (غالبًا السكن والمواصلات)، وابحث عن دخل إضافي أو تطوير مهارة ترفع راتبك، مع الحرص على عدم الاستدانة لتغطية نفقات متكررة.
هل قاعدة 50/30/20 مناسبة للجميع؟
هي نقطة انطلاق مرنة لا قاعدة صارمة. يمكن تعديل النسب بحسب ظروفك، مثل 60/20/20 في المدن مرتفعة التكاليف، المهم أن يكون للادخار نصيب ثابت.
كم أدخر من راتبي إذا كان صغيرًا؟
ابدأ بأي نسبة ممكنة ولو كانت 5%، فالمهم بناء العادة والانتظام، ثم ارفعها تدريجيًا مع كل زيادة في الدخل أو انخفاض في الالتزامات.
هل استخدام البطاقة الائتمانية قبل الراتب خطأ دائمًا؟
ليس دائمًا إذا سددت الرصيد كاملًا قبل موعد الاستحقاق، لكنه يصبح مشكلة حين يتحول إلى عادة شهرية تتراكم معها الفوائد والرسوم.
الخلاصة
كسر عقلية “الراتب لا يكفي” لا يحتاج إلى معجزة مالية، بل إلى نظام بسيط وتفكير جديد: راقب نفقاتك، وضع ميزانية، وادفع لنفسك أولًا، وابنِ احتياطيًا للطوارئ، ونوّع مصادر دخلك. والقاعدة التي تلخص كل ذلك: “أنا المسؤول عن مالي، لا الظروف”. اختر اليوم أن تعيش بتخطيط لا بردّ فعل، وابدأ في كسر الحلقة.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي العام فقط ولا تُعد استشارة مالية شخصية؛ تختلف الحلول المناسبة بحسب ظروف كل شخص.


