
يعيش كثيرون داخل دوامة الراتب الشهري؛ ينفد الراتب قبل أن ينتهي الشهر، فتبدأ الاستدانة أو التقشف القاسي حتى موعد الراتب التالي، ثم تتكرر الدائرة نفسها. وهذه الحالة لا ترتبط بانخفاض الدخل وحده، بل بطريقة إدارته في المقام الأول. في هذا الدليل نشرح معنى هذه الدوامة وأسبابها وآثارها، ثم نضع خطة عملية مرتبة للخروج منها نحو استقرار مالي حقيقي.
ما المقصود بدوامة الراتب الشهري؟
دوامة الراتب الشهري، أو ما يُعرف بالعيش “من راتب إلى راتب”، هي حالة يعتمد فيها الفرد أو الأسرة اعتمادًا كاملًا على الراتب لتغطية النفقات، فيُستهلك الدخل كله أو معظمه قبل نهاية الشهر، ولا يبقى شيء للادخار أو لمواجهة الطوارئ.
وهي ليست حكرًا على أصحاب الدخل المحدود؛ فبعض من يتقاضون رواتب مرتفعة يعيشون الدوامة نفسها بسبب ضعف التخطيط وارتفاع الالتزامات. ومن أبرز علاماتها:
- رصيد شبه صفري في الأيام الأخيرة من كل شهر.
- الاعتماد المتكرر على السلف أو البطاقة الائتمانية لتغطية الأساسيات.
- عدم وجود أي مدخرات تكفي لمواجهة طارئ بسيط.
- القلق الدائم من موعد الراتب وتأخره.
أسباب الوقوع في دوامة الراتب الشهري
أسباب تتعلق بالتخطيط
- غياب الميزانية الواضحة: الإنفاق دون خطة يجعل المال يتسرب في اتجاهات غير محسوبة.
- عدم وجود صندوق طوارئ: فأي مصروف مفاجئ يتحول إلى دين جديد.
- الاعتماد على مصدر دخل واحد: ما يجعل أي تأخير أو خصم في الراتب أزمة كاملة.
أسباب تتعلق بالسلوك
- الإنفاق العاطفي: الشراء لتحسين المزاج أو بسبب العروض المغرية.
- الاعتماد على القروض والأقساط: كل قسط جديد يقتطع جزءًا ثابتًا من رواتب الأشهر المقبلة.
- رفع مستوى المعيشة مع كل زيادة: فتختفي أي زيادة في الدخل داخل نفقات جديدة.
- الاستسلام لفكرة أن الدخل لا يكفي مهما فعلت: وهي قناعة تعطل أي محاولة للتغيير.
آثار العيش من راتب إلى راتب
- توتر دائم وضغط نفسي يتصاعد مع اقتراب نهاية كل شهر.
- العجز عن الادخار أو الاستثمار، وبالتالي فقدان فرصة نمو المال مع الوقت.
- الوقوع المتكرر في الديون والقروض الاستهلاكية وتراكم فوائدها.
- صعوبة تحقيق الأهداف طويلة المدى، مثل شراء منزل أو تأمين تعليم الأبناء.
- غياب الشعور بالأمان عند التعرض لأي طارئ، كمرض مفاجئ أو فقدان الوظيفة.
خطوات عملية للخروج من دوامة الراتب الشهري
1. احصر دخلك ونفقاتك بدقة
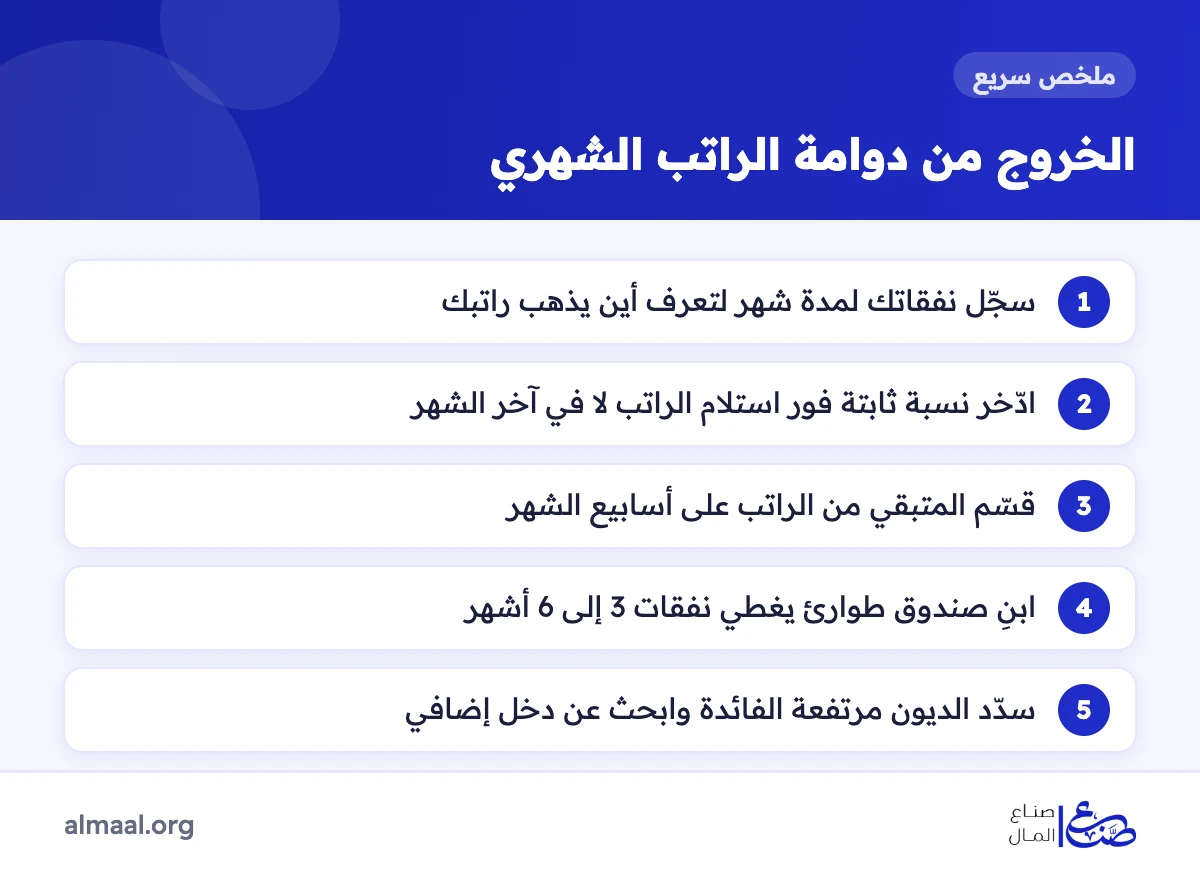
سجّل كل ما تنفقه لمدة شهر كامل، مهما كان صغيرًا. هذه الخطوة تكشف لك الصورة الحقيقية وتُظهر البنود التي تستنزف راتبك دون أن تنتبه لها.
2. ضع ميزانية شهرية واقعية
وزّع دخلك على فئات واضحة: السكن، والطعام، والمواصلات، والفواتير، والادخار، والترفيه. ومن الطرق الشائعة قاعدة 50/30/20 التي تخصص نحو نصف الدخل للاحتياجات، و30% للرغبات، و20% للادخار وسداد الديون، مع تعديل النسب بما يناسب ظروفك. ويمكنك الاستعانة بدليل إعداد الميزانية الشخصية وبتطبيقات إدارة المصروفات لتسهيل المتابعة.
3. أوقف التسريبات المالية الصغيرة
راجع المصاريف التي تبدو بسيطة لكنها تتراكم: الاشتراكات التي لا تستخدمها، وطلبات الطعام المتكررة، والمشتريات من العروض دون حاجة حقيقية. إلغاء بعضها قد يوفر مبلغًا ملموسًا كل شهر.
4. ادّخر أولًا ثم أنفق
خصص نسبة ثابتة من الراتب، ولتكن 10% على الأقل إن أمكن، وحوّلها إلى حساب منفصل فور استلام الراتب. فالادخار ليس ما يتبقى في آخر الشهر، بل ما تقتطعه في أوله. وتجد مزيدًا من الأفكار في دليل الادخار من الراتب الشهري.
5. قسّم الراتب على أسابيع الشهر
بعد خصم الالتزامات الثابتة والادخار، قسّم المبلغ المتبقي على أربعة أسابيع، وخصص لكل أسبوع حصته. هذا الأسلوب البسيط يمنع استنزاف الراتب في الأيام الأولى ويمنحك تحكمًا أكبر.
6. لا تموّل الأساسيات بالبطاقة الائتمانية
استخدام البطاقة الائتمانية لشراء الطعام أو سداد الفواتير الشهرية بشكل متكرر طريق سريع إلى الدين. اجعلها للطوارئ فقط، واحرص على سداد رصيدها كاملًا في موعده لتجنب الفوائد والغرامات.
7. ضع خطة لسداد الديون
رتّب ديونك حسب تكلفتها، وابدأ بسداد الأعلى فائدة مع الالتزام بالحد الأدنى للبقية، وتجنب أي دين استهلاكي جديد أثناء فترة السداد. ويشرح دليل التخلص من الديون المتراكمة خطوات هذه الخطة بالتفصيل.
8. أنشئ صندوقًا للطوارئ
ابدأ بهدف صغير، ثم ارفعه تدريجيًا حتى يغطي نفقات 3 إلى 6 أشهر في حساب منفصل وسهل السحب. هذا المبلغ هو ما يكسر الدوامة فعليًا، لأنه يمنع تحول أي أزمة إلى دين جديد. تعرّف على طريقة بناء صندوق طوارئ قوي خطوة بخطوة.
9. ابحث عن مصدر دخل إضافي
لا يُشترط أن يكون عملًا ثانيًا مرهقًا؛ يكفي في البداية دخل بسيط من العمل الحر وفق مهاراتك، أو مشروع منزلي صغير، أو بيع منتجات رقمية. واطلع على نصائح بناء مصادر دخل متعددة، مع الحذر من أي فرصة تعدك بربح سريع أو مضمون.
الفرق بين من يعيش داخل الدوامة ومن تحرر منها
| وجه المقارنة | داخل دوامة الراتب | خارج دوامة الراتب |
|---|---|---|
| إدارة الدخل | ينفق دون خطة واضحة | يعرف أين يذهب كل جزء من دخله |
| الادخار | يدّخر ما يتبقى إن تبقّى شيء | يدّخر أولًا ثم ينفق الباقي |
| مواجهة الطوارئ | يلجأ إلى الاستدانة | يعتمد على صندوق طوارئ |
| مصادر الدخل | الراتب فقط | الراتب إلى جانب دخل إضافي أو استثمار |
| قرارات الشراء | عشوائية تتأثر بالعروض | مخططة ومرتبطة بالأولويات |
| الأهداف | يعيش اللحظة فقط | أهداف واضحة مثل منزل أو تعليم أو تقاعد |
عادات يجب تغييرها فورًا
- تأجيل الفواتير حتى تتراكم: وهو ما يضيف غرامات تأخير ويزيد العبء.
- الإنفاق قبل التحقق من الرصيد: فتفاجأ بعجز لم تحسب حسابه.
- مقارنة نفسك بالآخرين: مجاراة نمط استهلاك غيرك من أسرع طرق استنزاف الراتب.
- الاعتماد على المكافآت أو السلف كدخل دائم: فهي مبالغ غير مضمونة ولا تصلح أساسًا للتخطيط.
- إنفاق أي زيادة في الراتب فورًا: والأفضل توجيه جزء كبير منها إلى الادخار.
خطوات متقدمة لتعزيز الاستقرار المالي
- فعّل التحويل التلقائي من حساب الراتب إلى حساب الادخار في يوم نزول الراتب.
- استثمر جزءًا من مدخراتك بعد اكتمال صندوق الطوارئ، في أدوات تفهمها وتناسب قدرتك على تحمل المخاطر.
- طوّر مهاراتك المهنية، واطلع على طرق زيادة الراتب عبر التفاوض أو الترقية أو تغيير المسار.
- ابنِ عادات مالية ثابتة، وراجع ميزانيتك وأهدافك كل ثلاثة أشهر.
- استشر مختصًا ماليًا مرخصًا عند اتخاذ قرارات كبيرة مثل القروض أو الاستثمار.
الأسئلة الشائعة حول دوامة الراتب الشهري
هل يمكن الخروج من دوامة الراتب بدخل محدود؟
نعم، فالمشكلة غالبًا في إدارة الدخل لا في حجمه وحده. ضبط الميزانية، وإيقاف التسريبات، وادخار مبلغ صغير ثابت، كلها خطوات ممكنة حتى مع دخل محدود، ثم يأتي دور زيادة الدخل لتسريع التحسن.
كم أدّخر من الراتب للخروج من الدوامة؟
نسبة 10% بداية شائعة، و20% هدف جيد إن سمحت ظروفك. وإن كان ذلك صعبًا فابدأ بأي مبلغ ولو كان صغيرًا، فالاستمرار أهم من حجم المبلغ في البداية.
هل أسدد الديون أولًا أم أبني صندوق الطوارئ؟
يُنصح عادة ببناء صندوق طوارئ صغير أولًا يغطي المفاجآت البسيطة، ثم التركيز على سداد الديون مرتفعة الفائدة، وبعدها استكمال الصندوق حتى يغطي عدة أشهر من النفقات.
كم يستغرق الخروج من دوامة الراتب الشهري؟
يختلف ذلك حسب حجم الديون والدخل والالتزام، لكن الفرق يبدأ بالظهور عادة بعد أشهر قليلة من الالتزام بميزانية وادخار منتظم، بينما يحتاج بناء استقرار كامل إلى وقت أطول وصبر.
الخلاصة
الخروج من دوامة الراتب الشهري لا يحتاج إلى معجزة ولا إلى دخل ضخم، بل إلى ميزانية واقعية، وادخار يسبق الإنفاق، وصندوق طوارئ يحميك من الاستدانة، وخطة لسداد الديون وزيادة الدخل. لا تنتظر أن يرتفع راتبك لتبدأ، بل ابدأ الآن بخطوة صغيرة، فالالتزام المستمر هو ما يصنع الفرق.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي فقط ولا تُعد نصيحة مالية شخصية؛ راجع وضعك المالي بعناية، وتحقق من شروط أي قرض أو بطاقة ائتمانية مع الجهة المصدرة قبل الالتزام.


