

تحدد العقلية المالية مصير أموالك أكثر مما يحدده الرقم المكتوب في كشف راتبك. فكثيرون يظنون أن زيادة الراتب هي الحل لكل مشكلاتهم المالية، ثم يكتشفون أن الزيادة تختفي بعد أشهر قليلة كأنها لم تكن. والسبب في الغالب ليس قلة المال، بل طريقة التعامل معه. في هذا المقال نشرح لماذا لا تكفي زيادة الدخل وحدها، وما الفرق بين عقلية الندرة وعقلية الوفرة، وكيف تطوّر عقليتك المالية بخطوات عملية.
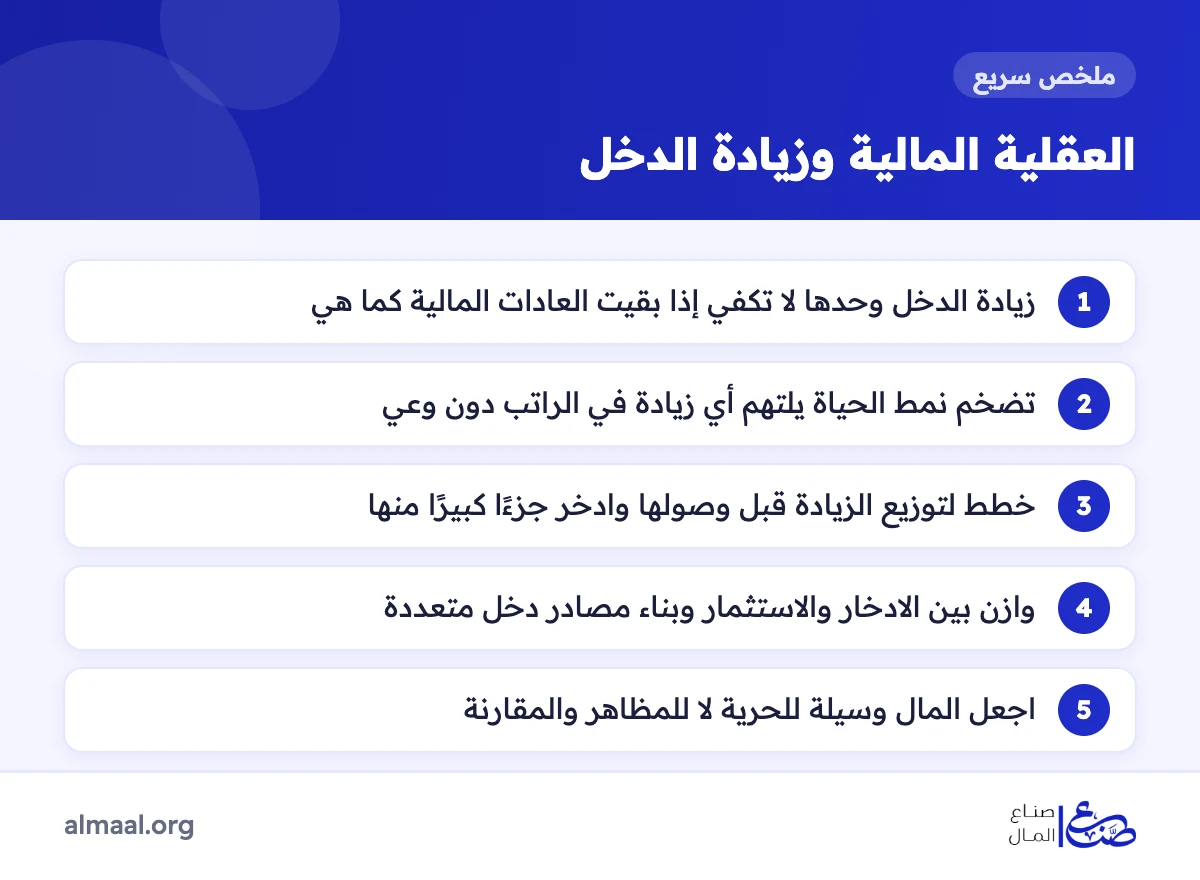
المشكلة ليست في الدخل وحده بل في طريقة التصرف به
هل لاحظت أنك مهما حصلت على مال إضافي يختفي سريعًا؟ هذا ليس صدفة، بل نتيجة مباشرة لعادات مالية لم تتطور. فمن لا يعرف كيف يدير ألف ريال، لن يعرف غالبًا كيف يدير عشرة آلاف؛ لأن العادات نفسها تنتقل مع كل زيادة، فتكبر المصروفات والديون بحجم الدخل الجديد.
وهذا لا يعني أن زيادة الدخل غير مهمة؛ فهي ضرورية خاصة لمن لا يغطي راتبه احتياجاته الأساسية. لكن الدخل الأعلى يصبح ثروة فقط عندما تصاحبه عقلية تعرف كيف تحتفظ به وتنميه. ولتحسين دخلك الوظيفي بطريقة مدروسة اقرأ أفضل طرق زيادة الراتب.
عقلية الندرة مقابل عقلية الوفرة
يطلق البعض على عقلية الندرة اسم «عقلية الفقر»، وهي قد توجد حتى لدى أصحاب الدخل المرتفع. ويوضح الجدول التالي أبرز الفروق:
| الجانب | عقلية الندرة | عقلية الوفرة |
|---|---|---|
| الإنفاق | إنفاق فوري لكل ما يصل | تخطيط قبل الإنفاق |
| الأرقام | تهرّب من مراجعة الحساب والفواتير | متابعة منتظمة بهدوء |
| المستقبل | لا مكان له في القرارات | توازن بين الحاضر والمستقبل |
| الآخرون | مقارنة دائمة ومجاراة | مقارنة بالنفس وبالأهداف |
| المشاعر | ربط المال بالخوف والتوتر | التعامل مع المال بوعي لا بهوس |
| الدخل الإضافي | فرصة لرفع الإنفاق | أداة للنمو والاستثمار |
تضخم نمط الحياة: لماذا يزداد إنفاقك كلما زاد دخلك؟
يُسمى هذا السلوك «تضخم نمط الحياة»، ويعني أنك ترفع مستوى معيشتك تلقائيًا مع كل زيادة في الدخل:
- تنتقل إلى سكن أغلى.
- تستبدل هاتفك أو سيارتك بأحدث طراز.
- تكثر من الوجبات خارج المنزل.
- تزيد التزاماتك الاجتماعية والكمالية.
المشكلة ليست في هذه القرارات بحد ذاتها، بل في اتخاذها دون وعي. فبدل أن تستخدم الزيادة لتحسين وضعك المالي، تذهب إلى رغبات لحظية، ثم تعود إلى نقطة الصفر بالتزامات أكبر. والحل العملي: قرر مسبقًا أن يذهب جزء كبير من أي زيادة (نصفها مثلًا) إلى الادخار أو سداد الديون أو الاستثمار، واستمتع بالباقي دون ذنب.
كيف تطوّر عقليتك المالية؟ 7 خطوات عملية
1- دوّن مصاريفك
لا يمكنك إدارة ما لا تقيسه. تسجيل المصروفات يمنحك وعيًا لحظيًا بكل ريال يخرج، ويكشف الأنماط التي تستنزف دخلك دون أن تشعر.
2- خطط للزيادة قبل وصولها
عندما تعرف بزيادة قادمة أو دخل إضافي، حدد مسبقًا كيف ستوزعه. القرار المسبق يحميك من الإنفاق الاندفاعي لحظة وصول المال.
3- تعلّم قبل أن تستثمر
لا تنجرف وراء «فرص الربح السريع» والعوائد المضمونة. استثمر أولًا في فهم المال وأدواته، ثم ابدأ بخطوات صغيرة. ومن المراجع الشائعة في هذا الباب كتاب الأب الغني والأب الفقير الذي يناقش الفرق بين الأصول والالتزامات.
4- اربط الإنفاق بالقيمة لا بالوجاهة
قبل أي عملية شراء اسأل نفسك: هل يضيف هذا شيئًا حقيقيًا لحياتي؟ أم أشتريه لأُظهر صورة معينة أمام الآخرين؟ هذا السؤال وحده يوفر الكثير.
5- اختر محيطك المالي بعناية
من تصاحبهم يؤثرون في قراراتك حتى المالية منها. اقترب من أشخاص يفكرون في تنمية المال لا في إنفاقه فقط، وتابع محتوى يرفع وعيك بدل محتوى يغذي الرغبة في الاستهلاك.
6- انتقل من تكديس المال إلى تنميته
يتعامل البعض مع المال كشيء يجب تخزينه فقط خوفًا من الإنفاق، فيتركون كل مدخراتهم سنوات في حساب لا يواكب التضخم. والادخار ضروري بلا شك، خاصة لصندوق الطوارئ، لكن العقلية الناضجة توازن بين الادخار والاستثمار، وتطوّر المهارات، وتبني مصادر دخل متعددة. وتعرّف على مبادئ الاستثمار طويل الأجل قبل البدء.
7- اربط المال بالحرية لا بالمظاهر
حين يكون هدفك من المال «العيش مثل الأغنياء» لن تشعر بالاكتفاء أبدًا. أما حين تجعله وسيلة لتحرير وقتك وخدمة أهدافك وحماية أسرتك، يبدأ مفعوله الحقيقي. فالمال لا يصنع المعنى، لكنه يمنحك القدرة على أن تعيشه.
أخطاء شائعة بعد زيادة الدخل
- الالتزام بأقساط جديدة فور الزيادة: كسيارة أو هاتف بالتقسيط قبل بناء أي احتياطي.
- إهمال صندوق الطوارئ: اعتمادًا على أن الدخل الجديد سيبقى ثابتًا.
- مجاراة دائرة اجتماعية أعلى إنفاقًا: مما يرفع سقف المصروفات دون حد.
- الاستثمار المتسرع: في أول فرصة تُعرض بعوائد مرتفعة دون فهم مخاطرها.
- اعتبار الزيادة دائمة: رغم أن الدخل قد يتغير بتغير العمل أو الظروف.
الأسئلة الشائعة حول العقلية المالية
ما المقصود بالعقلية المالية؟
هي مجموعة المعتقدات والعادات التي توجّه قراراتك في الكسب والإنفاق والادخار والاستثمار، وهي التي تحدد ما يحدث لأي دخل يصل إليك.
هل يمكن تغيير العقلية المالية فعلًا؟
نعم، بالتعلم والممارسة المتكررة؛ فتدوين المصروفات، والتخطيط المسبق للدخل، ومراجعة القرارات المالية بانتظام، كلها عادات تعيد تشكيل طريقة تفكيرك تدريجيًا.
كم أدخر من أي زيادة في الراتب؟
لا توجد نسبة ملزمة، لكن تخصيص جزء كبير من الزيادة، كنصفها مثلًا، للادخار أو سداد الديون أو الاستثمار طريقة عملية لتحسين وضعك دون حرمان.
لماذا يزداد الأغنياء غنى؟
لأنهم يحولون جزءًا من دخلهم باستمرار إلى أصول تدر دخلًا، بينما يحول كثيرون دخلهم إلى استهلاك. ولتفاصيل أكثر اقرأ لماذا يظل الأغنياء يزدادون غنى.
الخلاصة
بعض الناس يكسبون كثيرًا لكنهم مثقلون دائمًا بالديون، وآخرون بدخل محدود بنوا حياة مستقرة ومصادر دخل إضافية. والفرق في الغالب هو العقلية المالية لا حجم الدخل. لا تنتظر زيادة الراتب لتبدأ، بل درّب نفسك من الآن على التخطيط والادخار والاستثمار الواعي، كما يوضح دليل كيف تبدأ بناء الثروة بخطوات عملية، وإن كان دخلك محدودًا فابدأ بـإدارة الدخل المحدود بذكاء.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي فقط ولا تُعد نصيحة استثمارية أو مالية شخصية.


