

تبدأ إدارة الدخل المحدود بذكاء من فكرة بسيطة: ليس المهم كم تكسب، بل كيف تتصرف بما لديك اليوم. ومع ارتفاع تكاليف المعيشة عامًا بعد عام، يشعر كثيرون أن رواتبهم لا تكفي، فيقعون في دوامة القروض أو الإنفاق العشوائي. لكن الحل لا يحتاج إلى معجزات، بل إلى وعي بسلوكك المالي اليومي وترتيب أولوياتك لتعمل لصالحك. في هذا الدليل 8 خطوات عملية، ونموذج مقترح لتوزيع الراتب، وأخطاء شائعة تجنبها.
محدودية الدخل لا تعني محدودية الخيارات
أول ما يجب تصحيحه هو الاعتقاد بأن «الراتب القليل لا يسمح بأي شيء». فالذكاء المالي لا يبدأ عندما يصبح دخلك كبيرًا، بل عندما تتعلم إدارة القليل؛ لأن من لا يحسن إدارة القليل غالبًا لا يحسن إدارة الكثير. هذا التفكير يمنحك شعورًا بالتحكم بدل العجز، ويحميك من القرارات اليائسة كالاقتراض لتغطية المصروفات اليومية.
8 خطوات لإدارة الدخل المحدود بذكاء
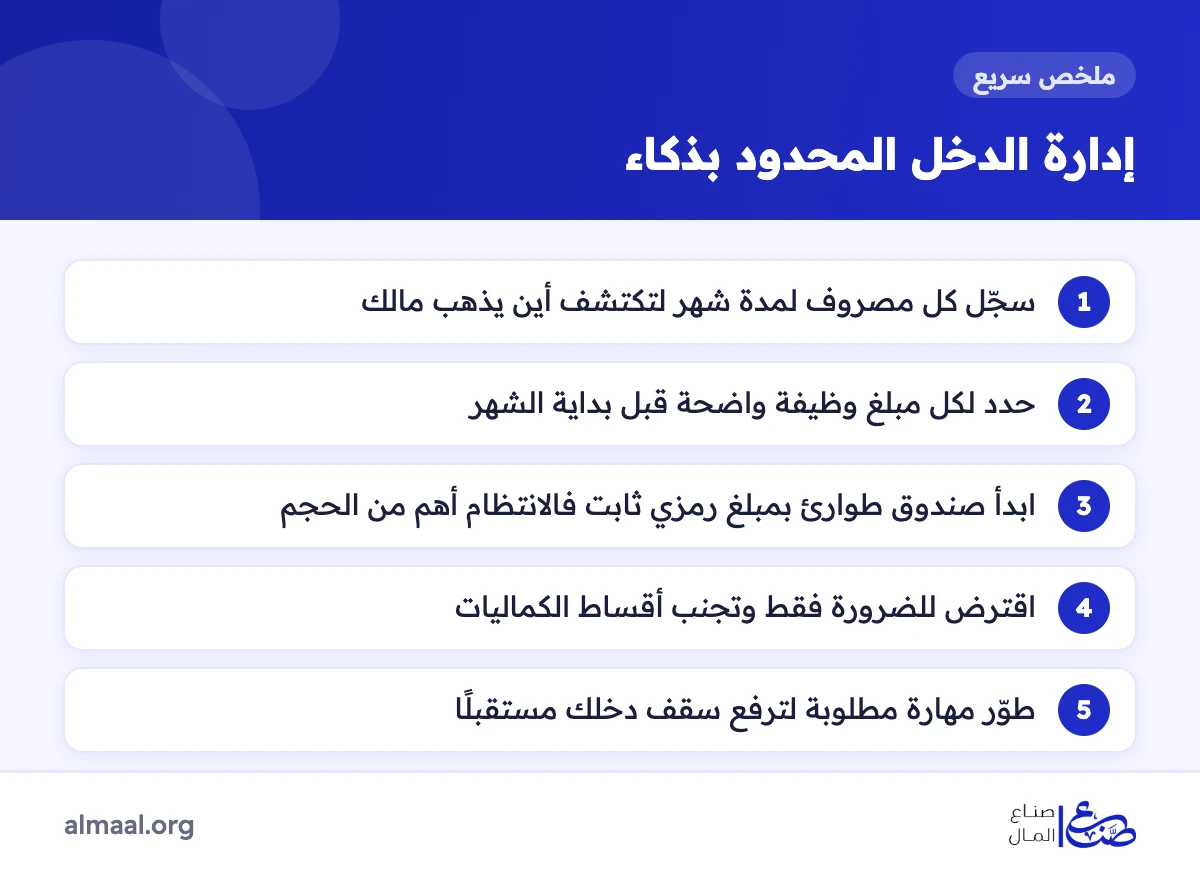
1- اعرف أين يذهب مالك بدقة
أغلب من يعانون من الضيق المالي لا يملكون صورة واضحة عن مصروفاتهم. سجّل كل مبلغ تنفقه مهما كان صغيرًا لمدة أسبوع أو شهر، في دفتر أو تطبيق بسيط، ثم اجمعه وصنّفه: كم منه ضروري؟ وكم كان يمكن الاستغناء عنه؟ هذا التمرين وحده يكشف تسريبات لم تكن تنتبه إليها.
2- اجعل لكل ريال وظيفة
لا تترك المال «يمشي لحاله». حدد لكل مبلغ يدخل حسابك وظيفة واضحة قبل بداية الشهر، وفق نموذج يناسب ظروفك كالنموذج المقترح في الجدول أدناه. بهذا تدير مالك بخطة، لا كمستهلك ينتظر نهاية الشهر.
3- تعلّم قول «لا» حتى لنفسك
الانضباط المالي لا يعني رفض الاستمتاع، بل اختيار الوقت المناسب له. إذا وجدت نفسك تقول «أستحق هذا حتى لو لم يكن معي ثمنه» أو «هذه المرة لن تفرق»، فتوقف لحظة واسأل: هل هذه حاجة حقيقية؟ أم محاولة للهروب من ضغط نفسي أو اجتماعي؟ ولفهم هذا الجانب أكثر اقرأ كيف تبني علاقة صحية مع المال.
4- ابدأ صندوق طوارئ ولو بمبلغ صغير
أخطر ما يواجه أصحاب الدخل المحدود هو العيش دون شبكة أمان؛ فيكفي مرض مفاجئ أو عطل في السيارة لينهار التوازن كله. ابدأ بمبلغ رمزي ثابت كل شهر في حساب منفصل، فالانتظام أهم من الحجم، وسيصنع هذا المبلغ فارقًا واضحًا خلال عام.
5- لا تقع في فخ القروض الاستهلاكية
أكثر ما يرهق أصحاب الدخل المحدود القروض والأقساط التي لا تضيف قيمة حقيقية. اقترض للضرورة فقط لا للكماليات، واسأل نفسك قبل أي دين:
- هل سيحسّن هذا الدين وضعي المستقبلي؟
- هل لدي خطة واضحة ومضمونة للسداد من دخلي الحالي؟
- هل يمكن تأجيل الحاجة أو إيجاد بديل أرخص؟
وإن كانت لديك ديون قائمة فابدأ بخطة التخلص من الديون المتراكمة.
6- ابدأ بخفض النفقات الكبيرة
توفير ثمن فنجان قهوة مفيد، لكن الأثر الأكبر يأتي من البنود الكبيرة: السكن، والمواصلات، وفواتير الاتصالات والاشتراكات، ونفقات المناسبات. مراجعة عقد الإيجار، أو اختيار وسيلة مواصلات أوفر، أو تغيير باقة الهاتف قد يوفر في شهر ما لا توفره عشرات التضحيات الصغيرة. ولمزيد من الأفكار راجع إدارة الميزانية أثناء الضائقة المالية.
7- طوّر مهاراتك لرفع سقف دخلك
خفض النفقات له حد، أما زيادة الدخل فمجالها أوسع. خصص وقتًا أسبوعيًا لتعلم مهارة يمكن تقديمها كخدمة مثل التصميم أو الكتابة أو الترجمة، أو مهارة تزيد فرص ترقيتك، أو فكرة مشروع جانبي لا يحتاج إلى رأس مال كبير. تجد قائمة مفيدة في مهارات سهلة ومربحة تتعلمها وتكسب منها المال، وأفكارًا أخرى في مشاريع بسيطة لزيادة الدخل.
8- اجعل البساطة أسلوب حياة
من يربط السعادة بالاستهلاك لن يشعر بالاكتفاء أبدًا، أما من يتعلم الاستمتاع بالأساسيات فيصبح أكثر تحكمًا وراحة. اختر بعناية ما تشتريه، ومن تصاحبه، وما تتابعه على مواقع التواصل؛ فكلها تشكل طريقة تفكيرك وقراراتك المالية.
نموذج مقترح لتوزيع الدخل المحدود
النسب التالية مثال إرشادي يمكنك تعديله؛ فإذا كانت النفقات الأساسية تتجاوز 60% من دخلك، فقلّص بنود الترفيه والتطوير مؤقتًا مع الحفاظ على ادخار ولو رمزي:
| البند | النسبة المقترحة | أمثلة |
|---|---|---|
| النفقات الأساسية | 60% | الإيجار، والطعام، والمواصلات، والفواتير |
| الطوارئ والادخار | 10% | صندوق الطوارئ والأهداف القريبة |
| التعليم وتطوير الذات | 10% | دورات وكتب ومهارات تزيد الدخل |
| الترفيه المخطط | 10% | نزهات، ومطاعم، وهدايا ضمن حد معلوم |
| سداد الديون أو استثمار بسيط | 10% | قسط دين مستحق أو استثمار صغير منتظم |
نصائح لتقليل النفقات دون حرمان
- خطط لوجبات الأسبوع: وتسوّق بقائمة لتقليل الهدر والشراء الاندفاعي.
- قارن الأسعار: قبل أي شراء كبير، وفكّر في البدائل المستعملة الجيدة.
- ألغِ الاشتراكات غير المستخدمة: فهي تقتطع من دخلك كل شهر دون أن تشعر.
- اشترِ احتياجات المواسم مبكرًا: مثل مستلزمات المدارس والأعياد قبل ارتفاع الطلب.
- استفد من برامج الدعم الرسمية: إن كنت مؤهلًا لها في بلدك، عبر القنوات الحكومية المعتمدة فقط.
- اتفق مع أسرتك على الخطة: فنجاح الميزانية يحتاج إلى التزام الجميع.
أخطاء شائعة لدى أصحاب الدخل المحدود
- تأجيل الادخار حتى يزيد الدخل: فتمر السنوات دون أي احتياطي.
- الاعتماد على السلف والبطاقات: لتغطية مصروفات شهرية متكررة.
- مجاراة الآخرين في المناسبات والكماليات: على حساب الأساسيات.
- إهمال تطوير المهارات: رغم أنه الطريق الأوضح لزيادة الدخل.
- تصديق عروض الربح السريع: التي تستهدف من يعانون ضيقًا ماليًا.
الأسئلة الشائعة حول إدارة الدخل المحدود
هل يمكن الادخار من راتب قليل فعلًا؟
نعم، فالمهم هو الانتظام لا حجم المبلغ. ابدأ بمبلغ رمزي ثابت يُقتطع أول الشهر، وارفعه مع أي زيادة في الدخل. وتجد خطوات واقعية في مقال كيفية التوفير من الراتب الشهري.
هل أسدد ديوني أولًا أم أدخر؟
ابنِ صندوق طوارئ صغيرًا أولًا حتى لا تضطر للاقتراض مجددًا، ثم ركز على سداد الديون الأعلى فائدة، ثم عد لاستكمال الادخار.
ما أفضل طريقة لزيادة الدخل المحدود؟
تطوير مهارة مطلوبة في سوق العمل أو تقديم خدمة بسيطة في وقت الفراغ، مع تخصيص جزء ثابت من أي دخل إضافي للادخار قبل إنفاقه.
كيف أتعامل مع ضغط المصاريف الاجتماعية والمناسبات؟
خصص لها بندًا ثابتًا في ميزانيتك، وحدد سقفًا للهدايا والمشاركات، واعلم أن العلاقات الحقيقية لا تُقاس بقيمة ما تنفقه.
الخلاصة
الدخل المحدود لا يعني حياة محدودة؛ فالوعي المالي هو ما يصنع الفرق بين من يتأقلم مع دخله ويطوره، ومن يظل عالقًا في دائرة الضيق. تتبع مصروفاتك، واجعل لكل ريال وظيفة، وابدأ صندوق طوارئ صغيرًا، وابتعد عن القروض الاستهلاكية، واستثمر في مهاراتك. لا تنتظر الثراء لتتصرف بذكاء مالي، بل ابدأ اليوم بما تملك.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي فقط ولا تُعد نصيحة مالية شخصية؛ النسب المذكورة أمثلة إرشادية يمكن تعديلها بحسب ظروفك والتزاماتك.


