
قد يبدو السؤال غريبًا، لكن معرفة متى يكون الادخار خطأ لا تقل أهمية عن تعلم الادخار نفسه. فالادخار عادة ممتازة وأساس لأي استقرار مالي، لكنه حين يتحول إلى هدف بحد ذاته، أو يُمارس بلا خطة، قد يحرمك من فرص النمو ويجعل مالك يفقد قيمته بصمت. فمتى يتحول الادخار من عادة ذكية إلى عبء على ثروتك؟
في هذا المقال نوضح الحالات التي يصبح فيها الادخار قرارًا غير موفق، ومتى يكون هو الخيار الصحيح، وكيف توازن بين الادخار والاستثمار ضمن خطة واحدة.
الفرق بين الادخار والاستثمار باختصار
- الادخار: الاحتفاظ بجزء من الدخل في مكان آمن وسهل الوصول، مثل حساب التوفير، بمخاطرة منخفضة جدًا وعائد محدود.
- الاستثمار: توظيف المال في أصول يُتوقع أن تنمو أو تدر دخلًا، مع تحمل قدر من المخاطرة.
الادخار يحميك من المفاجآت، لكنه وحده نادرًا ما يصنع ثروة؛ لأن المال المتروك دون عائد كافٍ يفقد جزءًا من قوته الشرائية بفعل التضخم عامًا بعد عام. ولتفاصيل أوسع، اقرأ مقال الفرق بين الادخار والاستثمار ولماذا لا يكفي أن تدخر فقط.
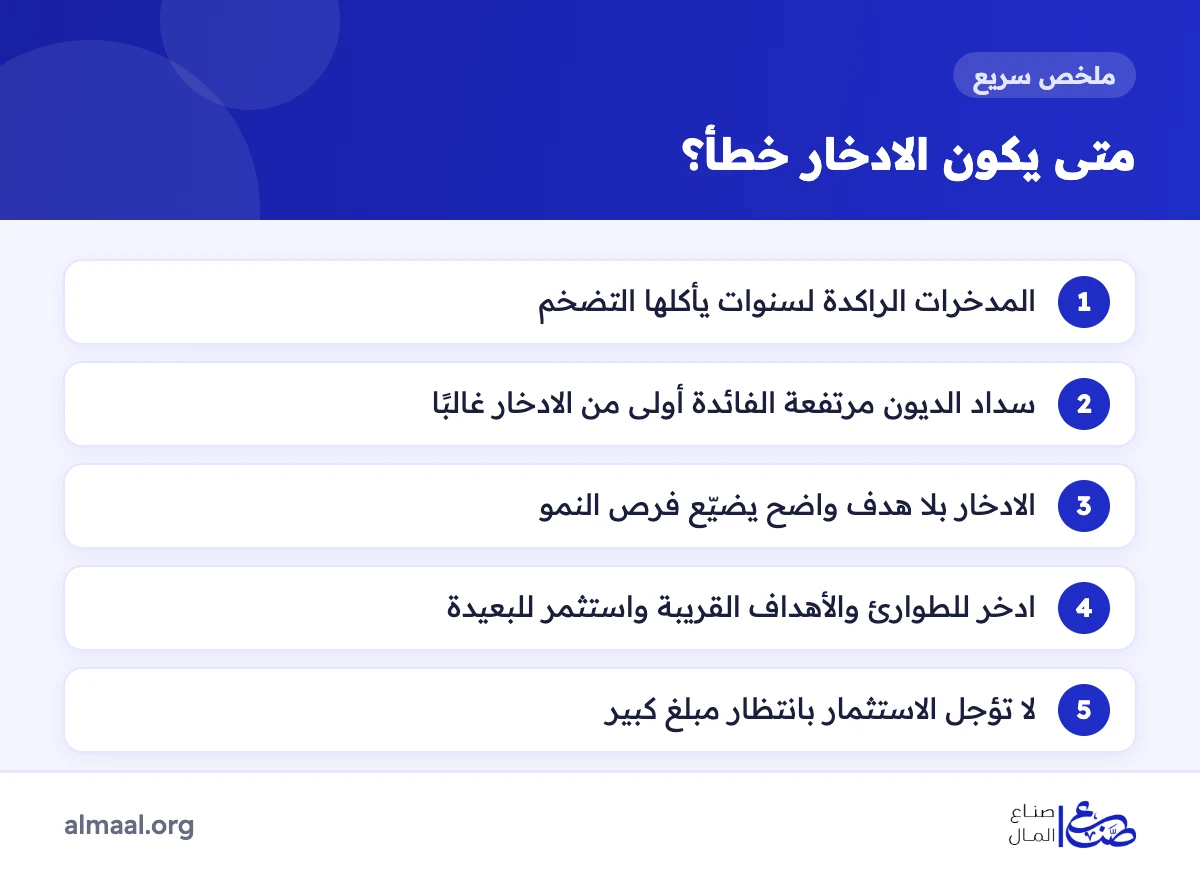
متى يكون الادخار خطأ؟ 6 حالات شائعة
1. عندما تترك المدخرات راكدة بلا عائد لسنوات
الاحتفاظ بمبالغ كبيرة نقدًا في المنزل أو في حساب جارٍ بلا عائد لفترات طويلة يعني أن التضخم يأكل جزءًا من قيمتها باستمرار. فإذا كان المبلغ مخصصًا لهدف بعيد، فالأجدى توظيفه في أدوات تناسب هذا الهدف، كما يشرح مقال كيف تحمي أموالك من التضخم.
2. عندما تدخر بينما عليك ديون مرتفعة التكلفة
إذا كانت لديك ديون بطاقات ائتمانية أو قروض استهلاكية بفائدة مرتفعة، فغالبًا ما تكون تكلفتها أعلى بكثير مما تكسبه مدخراتك. في هذه الحالة يكون سداد الدين أسرع أفضل “عائد” تحصل عليه، بعد الاحتفاظ بمبلغ طوارئ صغير.
3. عندما تظن أن الادخار وحده سيغنيك
معظم من بنوا ثروات كبيرة لم يصلوا إليها بالتوفير وحده، بل باستثمار مدخراتهم، وبناء أصول، وخلق مصادر دخل متعددة. الادخار هو الوقود، لكن الاستثمار هو المحرك.
4. عندما تؤجل الاستثمار بحجة أنك لم تجمع ما يكفي
ينتظر كثيرون تكوين مبلغ كبير قبل البدء، فتضيع سنوات ثمينة. والحقيقة أن الوقت هو أهم عنصر في نمو المال بفضل الفائدة المركبة، وكثير من الأدوات الاستثمارية تتيح البدء بمبالغ صغيرة.
5. عندما تدخر دون هدف واضح
الادخار بلا غاية يشبه قيادة سيارة دون وجهة. اسأل نفسك: لماذا أدخر؟ للطوارئ؟ للزواج؟ لشراء منزل؟ للتقاعد؟ فكل هدف له مدة ومستوى مخاطرة وأداة مختلفة، ويساعدك مقال نصائح لتحقيق الأهداف المالية على تحديدها بدقة.
6. عندما تبالغ في التقشف على حساب جودة حياتك
نسبة الادخار المرتفعة ليست خطأ في ذاتها، بل قد تكون ميزة كبيرة إذا كانت ضمن خطة. لكن الخطأ أن يتحول الادخار إلى حرمان مرضي يهمل الصحة أو التعليم أو تطوير المهارات أو احتياجات الأسرة الأساسية. فالحياة تُعاش الآن أيضًا، والإنفاق على ما يرفع دخلك مستقبلًا، مثل تعلم مهارة، هو استثمار لا تبذير.
متى يكون الادخار هو القرار الصحيح؟
الادخار ليس خطأ، بل هو الخيار الأنسب في مواقف واضحة:
- عند بناء صندوق طوارئ يغطي نفقات 3 إلى 6 أشهر في الغالب.
- عند التخطيط لهدف قريب خلال عام أو عامين، مثل شراء سيارة أو دفع رسوم دراسية.
- عند تجميع مبلغ تمهيدًا لمرحلة استثمارية لاحقة.
- عندما يحميك من اللجوء إلى الديون في الأزمات.
وفي هذه الحالات اختر حساب توفير أو وعاءً ادخاريًا مناسبًا بعناية؛ ويمكنك الاستعانة بمقال كيف تختار أفضل حساب توفير في البنك.
أين تضع مدخراتك حسب هدفك ومدته؟
| نوع الهدف | المدة التقريبية | الأداة الأنسب غالبًا | الأولوية |
|---|---|---|---|
| صندوق الطوارئ | متاح في أي وقت | حساب توفير سهل السحب | الأمان والسيولة |
| هدف قريب | أقل من سنتين | حساب توفير أو وديعة أو شهادة قصيرة الأجل | حماية رأس المال |
| هدف متوسط | من 2 إلى 5 سنوات | مزيج من أدوات الدخل الثابت وجزء محدود من الأسهم | التوازن بين الأمان والنمو |
| هدف بعيد | أكثر من 5 سنوات | صناديق مؤشرات متنوعة وأصول طويلة الأجل | النمو على المدى الطويل |
تذكّر أن الأدوات المتاحة وشروطها تختلف من بلد لآخر، فراجع الجهات الرقابية والبنوك الرسمية قبل الاختيار.
البديل الذكي: الادخار النشط
الحل ليس التوقف عن الادخار، بل تحويله إلى “ادخار نشط” يكون جزءًا من خطة مالية شاملة:
- حدد نسبة ادخار ثابتة من دخلك، مثل 20% كهدف تتدرج نحوه.
- قسّم المدخرات على أهداف واضحة بحسابات أو بنود منفصلة.
- بعد اكتمال صندوق الطوارئ، حوّل الفائض بانتظام إلى الاستثمار.
- راجع أداءك المالي شهريًا وعدّل المسار عند تغير دخلك أو ظروفك.
ماذا تفعل بمالك بدل تخزينه؟
- استثمر تدريجيًا في صناديق المؤشرات المتنوعة منخفضة التكلفة.
- تعلّم أساسيات الأسهم عبر دليل الاستثمار في الأسهم للمبتدئين قبل اختيار أسهم بعينها.
- ابدأ مشروعًا صغيرًا مدروسًا على هامش وظيفتك.
- طوّر مهاراتك للحصول على دخل أعلى.
- اشترِ أصولًا تدر دخلًا مثل العقار أو الأسهم الموزعة للأرباح عندما تسمح ظروفك.
- اشترك في برامج الادخار للتقاعد إن كانت متاحة في بلدك أو جهة عملك.
ولكل خيار من هذه الخيارات مخاطره، لذلك ابدأ بما تفهمه ونوّع ولا تضع كل مالك في سلة واحدة.
الأسئلة الشائعة حول متى يكون الادخار خطأ
هل الأفضل أن أدخر أم أستثمر؟
الأفضل الجمع بينهما بالترتيب: ادخر أولًا لصندوق الطوارئ والأهداف القريبة، ثم استثمر الفائض للأهداف البعيدة. فالادخار يحميك، والاستثمار ينمّي مالك.
هل الاحتفاظ بالمال في البنك خطأ؟
ليس خطأ للأهداف القريبة والطوارئ، لكن إبقاء مبالغ كبيرة مخصصة لأهداف بعيدة في حساب بعائد منخفض لسنوات طويلة قد يعرضها لتآكل قيمتها الحقيقية بسبب التضخم.
كم نسبة الادخار المناسبة من الراتب؟
نسبة 20% هدف شائع، لكن الأهم هو البدء بأي نسبة ممكنة ورفعها تدريجيًا، مع مراعاة ظروفك والتزاماتك الأساسية.
هل أسدد ديوني أولًا أم أدخر؟
كوّن مبلغ طوارئ صغيرًا أولًا، ثم ركز على سداد الديون مرتفعة الفائدة، وبعدها استكمل صندوق الطوارئ وابدأ الاستثمار.
الخلاصة
الادخار وسيلة لا غاية، والخطأ الحقيقي ليس في الادخار بحد ذاته بل في الاكتفاء به أو ممارسته بلا هدف. ادخر للطوارئ والأهداف القريبة، وسدد الديون المكلفة، ثم حوّل الفائض إلى استثمار يناسب أهدافك البعيدة. فالمال لم يُخلق ليُخزَّن فقط، بل ليُنمّى بوعي.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي فقط ولا تُعد نصيحة استثمارية شخصية؛ جميع الاستثمارات تنطوي على مخاطر، ويُنصح باستشارة مختص مالي مرخص قبل اتخاذ أي قرار.


