
التحول من مستهلك إلى مستثمر هو أهم نقلة يمكن أن تُحدثها في حياتك المالية، لأنه يحوّل المال من وسيلة تُنفَق إلى أداة تعمل لصالحك. كثيرون يكسبون دخلًا جيدًا لكنهم ينهون الشهر بلا مدخرات، لا لأن دخلهم قليل دائمًا، بل لأن طريقة تعاملهم مع المال استهلاكية في الأساس. في هذا الدليل نشرح الفرق بين العقليتين، وكيف تقيّم وضعك الحالي، ثم نضع لك خطوات عملية مرتبة تبدأ من ضبط الميزانية وتنتهي بأول استثمار مدروس.
ما الفرق بين المستهلك والمستثمر؟
الفرق لا يكمن في حجم الدخل، بل في الوجهة التي يذهب إليها المال. المستهلك يوجّه معظم دخله إلى مشتريات تفقد قيمتها سريعًا أو تُستهلك فورًا، مثل الأجهزة الجديدة والملابس والاشتراكات والمطاعم. أما المستثمر فيقتطع جزءًا ثابتًا من دخله ويضعه في أصول يُتوقع أن تدرّ دخلًا أو تنمو قيمتها مع الوقت، مثل الأسهم والصناديق والعقارات والمشروعات.
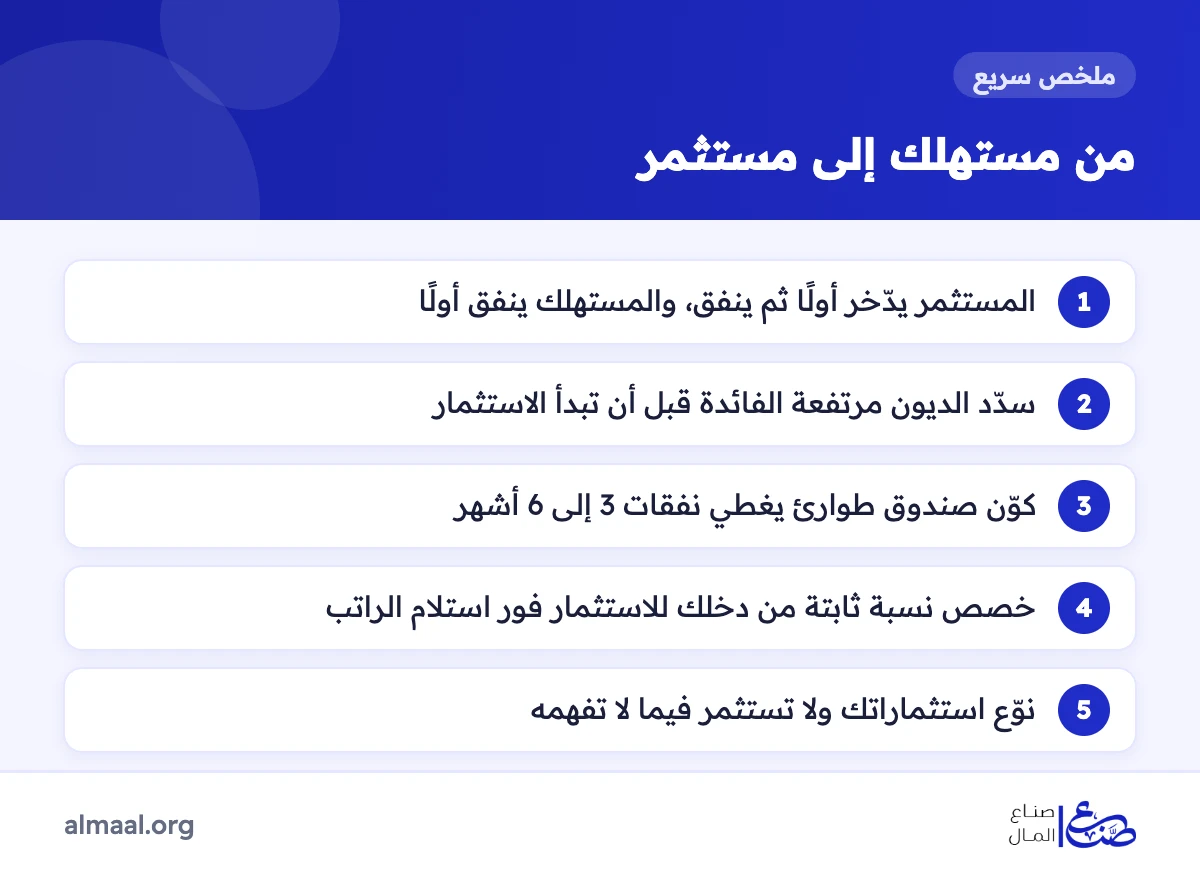
ولا يعني ذلك أن المستثمر لا ينفق؛ فهو يستمتع بماله أيضًا، لكنه يدّخر أولًا ثم ينفق ما تبقى، بينما ينفق المستهلك أولًا ثم يدّخر ما تبقى إن تبقّى شيء.
مقارنة بين عقلية المستهلك وعقلية المستثمر
| وجه المقارنة | المستهلك | المستثمر |
|---|---|---|
| الهدف من المال | الإنفاق والمتعة الآن | النمو والاستقلال المالي على المدى البعيد |
| ترتيب الأولويات | الرغبات أولًا ثم الادخار إن أمكن | الادخار والاستثمار أولًا ثم الإنفاق |
| التعامل مع الدخل | ينفق ما يصل إلى يده | يخطط ويقسّم الدخل وفق ميزانية |
| طبيعة القرارات | لحظية وعاطفية تتأثر بالعروض | مدروسة ومبنية على أهداف |
| النظرة إلى الديون | يستدين لتمويل الكماليات | يتجنب الديون الاستهلاكية مرتفعة التكلفة |
| النظرة إلى المستقبل | غامضة وغير مخطط لها | أهداف مالية محددة ومراجعة دورية |
هل أنت مستهلك أم مستثمر؟ اختبر نفسك
أجب بصراحة عن الأسئلة التالية لتعرف أين تقف الآن:
- هل ينفد راتبك قبل نهاية الشهر؟
- هل تشتري أشياء لا تحتاجها بسبب العروض أو الإعلانات؟
- هل تعتمد على البطاقة الائتمانية أو التقسيط لتمويل مشتريات غير ضرورية؟
- هل تمتلك أصولًا تدرّ عليك دخلًا ولو كان صغيرًا؟
- هل لديك ميزانية مكتوبة وأهداف مالية واضحة؟
- هل تخصص وقتًا لتعلّم أدوات الاستثمار؟
إذا كانت إجابتك “نعم” عن الأسئلة الثلاثة الأولى، فأنت أقرب إلى عقلية المستهلك. وكلما زادت إجاباتك بـ”نعم” عن الأسئلة الثلاثة الأخيرة، فأنت تسير على طريق المستثمر. والخبر الجيد أن هذه العقلية مكتسبة وليست فطرية، ويمكن تغييرها بخطوات صغيرة متتابعة.
لماذا يجب أن تتحول من مستهلك إلى مستثمر؟
- مواجهة التضخم: المال المتروك في الحساب الجاري يفقد قوته الشرائية عامًا بعد عام، ولذلك من المهم أن تعرف كيف تحمي أموالك من التضخم عبر أصول يُتوقع أن تنمو بمعدل أعلى منه.
- بناء مصدر دخل إضافي: عوائد الاستثمار، كالأرباح الموزعة والإيجارات، تخفف الاعتماد الكامل على الراتب.
- تحقيق الأهداف الكبيرة: مثل شراء منزل أو تعليم الأبناء أو التقاعد المريح، وهي أهداف يصعب بلوغها بالادخار وحده.
- الاستفادة من العائد المركب: إعادة استثمار العوائد تجعل أموالك تنمو على أصلها وعلى أرباحها معًا، وكلما بدأت مبكرًا زاد أثر الوقت لصالحك.
- راحة نفسية أكبر: وجود خطة ومدخرات واستثمارات يقلل القلق من المفاجآت وفقدان الوظيفة.
والتحول هنا لا يعني الحرمان أو التوقف عن الإنفاق، بل تغيير ترتيب الأولويات وطريقة استخدام المال.
خطوات عملية للتحول من مستهلك إلى مستثمر
1. اضبط وضعك المالي الحالي
ابدأ بتسجيل دخلك ومصروفاتك لمدة شهر على الأقل لتعرف أين يذهب مالك فعلًا. بعد ذلك ضع ميزانية شخصية تدير بها دخلك الشهري وحدد فيها سقفًا لكل بند، وابحث عن التسريبات الصغيرة مثل الاشتراكات غير المستخدمة وطلبات الطعام المتكررة.
2. تخلّص من الديون مرتفعة التكلفة
لا معنى لاستثمار يحقق عائدًا متوسطًا بينما تدفع فوائد أعلى منه على بطاقة ائتمانية أو قرض استهلاكي. سدّد هذه الديون أولًا، وابدأ بالأعلى تكلفة.
3. أنشئ صندوق طوارئ
قبل أي استثمار، احتفظ بمبلغ يغطي نفقات 3 إلى 6 أشهر في مكان آمن وسهل السحب. هذا الصندوق يحميك من الاضطرار إلى بيع استثماراتك في توقيت سيئ، ويمكنك التعرف على طريقة بناء صندوق طوارئ قوي وتحديد المبلغ المناسب لظروفك.
4. حدد هدفك الاستثماري ومدته
هل تريد دخلًا شهريًا إضافيًا، أم نموًا لرأس المال على مدى سنوات طويلة، أم ادخارًا لهدف قريب؟ وضوح الهدف والمدة يحدد الأداة المناسبة ومستوى المخاطرة الذي يمكنك تحمّله.
5. خصص نسبة ثابتة من دخلك للاستثمار
اجعل الاستثمار بندًا ثابتًا يُقتطع فور استلام الراتب، لا ما يتبقى في آخر الشهر. نسبة 10% بداية شائعة ومعقولة، ويمكنك رفعها تدريجيًا مع زيادة دخلك. وإن كان دخلك محدودًا فابدأ بأي مبلغ، فالمهم هو الاستمرارية.
6. استثمر في وعيك المالي أولًا
اقرأ كتبًا موثوقة، وتابع مصادر تعليمية جادة، وتعرّف على أساسيات المخاطرة والعائد والتنويع. الاستثمار دون فهم أقرب إلى المقامرة، والمعرفة هي أول أصل ينبغي أن تمتلكه.
7. ابدأ صغيرًا وراجع بانتظام
ابدأ بمبلغ لا تؤثر خسارته في حياتك اليومية، ثم راجع أداء محفظتك كل بضعة أشهر، وأعد توزيعها عند تغيّر أهدافك أو ظروفك، دون أن تنساق وراء كل تقلب يومي في السوق.
أدوات الاستثمار المناسبة للمبتدئين
لا توجد أداة مثالية للجميع؛ فالاختيار يعتمد على هدفك ومدته وقدرتك على تحمّل المخاطر. وهذه أبرز الخيارات:
| الأداة | مستوى المخاطرة | لمن تناسب؟ |
|---|---|---|
| الودائع وشهادات الادخار | منخفض | من يريد حفظ المال لهدف قريب مع عائد ثابت |
| صناديق الاستثمار والصناديق المتداولة (ETFs) | متوسط | المبتدئ الذي يريد تنويعًا جاهزًا بإدارة احترافية |
| الأسهم الفردية | متوسط إلى مرتفع | من لديه وقت للتعلم وأفق استثماري طويل |
| الذهب | متوسط | من يبحث عن تحوّط جزئي ضد التضخم وتقلبات العملة |
| العقارات | متوسط | من يملك رأس مال أكبر ويقبل ضعف السيولة |
| المشروعات الصغيرة | مرتفع | من لديه خبرة في المجال ووقت للإدارة |
| العملات الرقمية | مرتفع جدًا | نسبة صغيرة فقط لمن يتحمل تقلبات حادة |
إذا كنت تفكر في البورصة، فابدأ بقراءة دليل الاستثمار في الأسهم للمبتدئين، وتذكّر أن التنويع بين أكثر من أداة يقلل أثر تعثر أي منها. والقاعدة الذهبية: لا تستثمر في شيء لا تفهم كيف يحقق العائد.
أخطاء شائعة تعطّل التحول إلى مستثمر
- انتظار المبلغ الكبير: تأجيل البداية بحجة قلة المال يضيّع أهم عنصر في الاستثمار، وهو الوقت.
- تصديق وعود الأرباح السريعة أو المضمونة: أي جهة تعدك بعائد مرتفع “بلا مخاطر” غالبًا ما تخفي مخاطرة كبيرة أو احتيالًا صريحًا.
- إهمال صندوق الطوارئ: استثمار كل المدخرات يجعلك تبيع بخسارة عند أول طارئ.
- اتباع الإشاعات والقطيع: الشراء لأن الجميع يشتري، أو البيع بدافع الذعر، من أكثر أسباب الخسارة شيوعًا.
- وضع كل المال في أداة واحدة: غياب التنويع يضاعف أثر أي هبوط.
- رفع الإنفاق مع كل زيادة في الدخل: وهو ما يُعرف بتضخم نمط الحياة، ويُبقيك مستهلكًا مهما ارتفع راتبك.
نصائح لترسيخ عقلية المستثمر
- توقف عن ترديد عبارة “لا أملك ما أستثمره”، وابحث عن أول مبلغ صغير يمكنك توفيره هذا الشهر.
- اجعل الادخار تلقائيًا بتحويل ثابت إلى حساب منفصل فور نزول الراتب.
- تمهّل قبل أي شراء غير ضروري لبضعة أيام، فكثير من الرغبات تختفي مع الوقت.
- اسأل نفسك قبل كل عملية شراء: هل هذا أصل يضيف لي قيمة أم التزام يستنزفني؟
- احتفل بالتقدم الصغير، فالإنجازات المتراكمة تبني عادات مالية تقودك إلى الثراء دون الحاجة إلى راتب كبير.
- اكتب أهدافك المالية محددة بمبلغ وموعد، وراجعها كل ثلاثة أشهر.
الأسئلة الشائعة حول التحول من مستهلك إلى مستثمر
هل أحتاج إلى دخل مرتفع لأصبح مستثمرًا؟
لا. الاستمرارية أهم من حجم المبلغ، وكثير من أدوات الاستثمار، مثل صناديق الاستثمار، تقبل مبالغ صغيرة نسبيًا. الأهم أن تجعل الاستثمار عادة شهرية ثابتة.
هل أسدد ديوني أولًا أم أبدأ الاستثمار؟
القاعدة العامة أن تسدد الديون مرتفعة الفائدة، كديون البطاقات الائتمانية، قبل الاستثمار، لأن تكلفتها تفوق عادة العائد المتوقع. أما الديون منخفضة التكلفة طويلة الأجل، كالتمويل العقاري، فيمكن الموازنة بين سدادها والاستثمار.
ما أفضل استثمار للمبتدئين؟
لا توجد إجابة واحدة تناسب الجميع، لكن الصناديق المتنوعة منخفضة التكلفة تُعد بداية مناسبة لكثير من المبتدئين لأنها توزع المخاطر على عدد كبير من الأصول. وتعامل دائمًا مع جهات مرخصة من الهيئة الرقابية في بلدك.
كم من الوقت يستغرق التحول إلى عقلية المستثمر؟
تغيير السلوك يبدأ من أول شهر تلتزم فيه بميزانية وادخار منتظم، لكن ظهور أثر الاستثمار الحقيقي يحتاج إلى سنوات من الصبر والاستمرار. التحول رحلة طويلة وليس قرارًا لحظيًا.
الخلاصة
الانتقال من عقلية المستهلك إلى عقلية المستثمر تحوّل فكري وسلوكي قبل أن يكون ماليًا. اضبط ميزانيتك، وسدد ديونك المكلفة، وكوّن صندوق طوارئ، ثم خصص نسبة ثابتة من دخلك لأدوات تفهمها وتناسب أهدافك. لا تنتظر اللحظة المثالية أو الدخل الكبير؛ فكل خطوة صغيرة اليوم تقرّبك من تحقيق الحرية المالية غدًا.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي فقط ولا تُعد نصيحة استثمارية شخصية. جميع الاستثمارات تنطوي على مخاطر وقد تنخفض قيمة أموالك؛ لذا ادرس خياراتك جيدًا أو استشر مستشارًا ماليًا مرخصًا قبل اتخاذ أي قرار.


