

يُعد الادخار أول خطوة في الطريق إلى النجاح المالي، لكن الادخار وحده لا يصنع ثروة في أغلب الحالات. فالمال الذي يبقى سنوات في حساب ضعيف العائد أو في المنزل يفقد جزءًا من قيمته الحقيقية بفعل التضخم، ولا يستفيد من قوة العائد المركب. في هذا المقال نوضح الدور الحقيقي للادخار، ولماذا لا يكفي وحده، وكيف تنتقل منه إلى بناء ثروة بخطوات مدروسة.
ما الدور الحقيقي للادخار؟
الادخار هو الأساس الذي تبدأ منه، لكنه ليس الهدف النهائي. فهو:
- وسادة أمان: تحميك عند الطوارئ كفقدان العمل أو المرض.
- وسيلة لتجنب الديون: فلا تضطر إلى الاقتراض عند أول مفاجأة.
- قاعدة للاستثمار: فلا يمكن أن تستثمر مالًا لم تدخره أولًا.
لكن الادخار بمفرده لا ينمّي أموالك بدرجة كافية، بل يحفظها فقط. ولتأسيس هذه القاعدة بشكل صحيح راجع دليل ادخار المال بطريقة صحيحة.
لماذا لا يكفي الادخار وحده لبناء الثروة؟
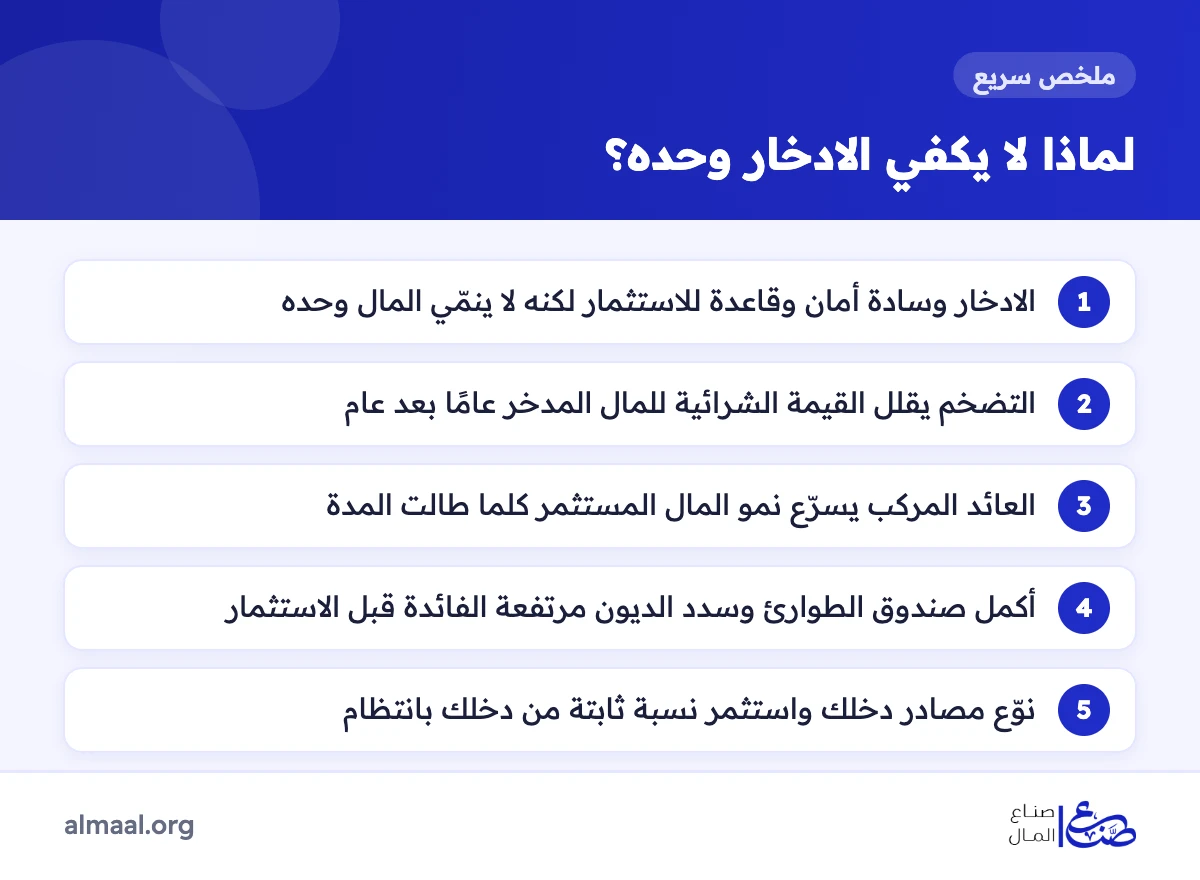
1- التضخم يأكل قيمة المال بصمت
مع ارتفاع الأسعار عامًا بعد عام، يشتري المبلغ نفسه أشياء أقل. وعلى سبيل المثال الافتراضي: لو ارتفعت الأسعار بمعدل 5% سنويًا، فإن ما يكلف 100 اليوم سيكلف نحو 163 بعد عشر سنوات. لذلك يشبه الاعتماد على الادخار النقدي فقط وضع المال في دلو مثقوب. تعرّف على وسائل الحماية في مقال كيف تحمي أموالك من التضخم.
2- غياب أثر العائد المركب
العائد المركب يعني أن أرباحك تحقق أرباحًا بدورها مع مرور الوقت، فيتسارع نمو المال كلما طالت المدة. ومن الطرق المبسطة لفهمه «قاعدة 72»: اقسم 72 على نسبة العائد السنوي لتعرف تقريبًا كم سنة يحتاجها المبلغ ليتضاعف. فعند عائد 6% سنويًا يتضاعف المال في نحو 12 عامًا، بينما المال غير المستثمر لا يتضاعف أبدًا.
3- الدخل الواحد له سقف
الادخار يعتمد على ما يتبقى من دخلك، ولهذا الدخل حد أعلى. أما الحرية المالية فتأتي غالبًا من تنويع مصادر الدخل وبناء أصول تدر دخلًا مستقلًا عن وقتك وجهدك.
الفرق بين الادخار والاستثمار
| المعيار | الادخار | الاستثمار |
|---|---|---|
| الهدف | حفظ المال والأمان | تنمية المال على المدى الطويل |
| المخاطرة | منخفضة جدًا | متفاوتة وقد تخسر جزءًا من المال |
| العائد | محدود وقد يقل عن التضخم | أعلى محتملًا لكنه غير مضمون |
| السيولة | عالية غالبًا | تختلف حسب الأداة |
| المدة المناسبة | الأهداف القريبة والطوارئ | الأهداف البعيدة (5 سنوات فأكثر) |
ولتفاصيل أوسع اقرأ الفرق بين الادخار والاستثمار.
كيف تنتقل من الادخار إلى بناء الثروة؟
- أكمل صندوق الطوارئ أولًا: ما يغطي نفقاتك الأساسية لعدة أشهر في حساب آمن سهل السحب، فهذا المال لا يُستثمر في أدوات متقلبة.
- سدد الديون مرتفعة الفائدة: فلا معنى لاستثمار يحقق عائدًا أقل من فائدة دين تدفعها.
- حدد أهدافك ومدتها: شراء منزل بعد سبع سنوات يختلف عن التقاعد بعد ثلاثين عامًا.
- خصص نسبة ثابتة للاستثمار: من دخلك الشهري، وابدأ بأدوات تفهمها مثل صناديق الاستثمار أو الأسهم ضمن محفظة متنوعة، ويمكنك البدء بدليل الاستثمار في الأسهم للمبتدئين.
- استثمر في نفسك: التعليم والمهارات ترفع قيمتك في سوق العمل وتزيد دخلك على المدى الطويل.
- أنشئ مصادر دخل جديدة: كعمل حر أو مشروع جانبي، واستعن بـنصائح بناء مصادر دخل متعددة.
- راجع خطتك سنويًا: وأعد توزيع أموالك إذا تغيرت ظروفك أو أهدافك.
أخطاء شائعة مرتبطة بالادخار
- الادخار دون هدف: المال بلا خطة يُستهلك في النهاية في نزوات عشوائية.
- الاحتفاظ بالمال في المنزل: مما يعرضه للسرقة والضياع والتآكل بفعل التضخم.
- الاكتفاء بالادخار عن الاستثمار: لسنوات طويلة رغم وجود أهداف بعيدة المدى.
- القفز إلى استثمارات عالية المخاطر: بمدخرات الطوارئ بحثًا عن تعويض ما فات.
- الادخار المبالغ فيه: عندما يتحول إلى بخل يمنعك من تطوير نفسك أو تجربة فرص مدروسة أو دعم أسرتك.
الأسئلة الشائعة حول الادخار وبناء الثروة
هل الادخار مهم إذا كان لا يجعلني غنيًا وحده؟
نعم، فهو الأساس الذي لا غنى عنه؛ إذ يحميك من الطوارئ والديون ويوفر رأس المال الذي ستستثمره لاحقًا. المشكلة فقط في التوقف عنده.
متى أبدأ الاستثمار بعد الادخار؟
بعد بناء صندوق طوارئ مناسب وسداد الديون مرتفعة الفائدة، ومع وجود هدف بعيد المدى لا تحتاج فيه المال خلال السنوات القليلة القادمة.
ما أفضل استثمار للمبتدئ؟
لا يوجد استثمار مثالي للجميع، لكن المبتدئ يناسبه غالبًا التنويع عبر صناديق الاستثمار أو صناديق المؤشرات، والاستثمار الدوري بمبالغ ثابتة. وتجد أفكارًا أخرى في نصائح للشباب لبدء الاستثمار.
هل يمكن أن أخسر عند الاستثمار؟
نعم، كل استثمار يحمل درجة من المخاطرة، ولهذا يجب أن تستثمر فقط المال الذي لا تحتاجه قريبًا، وأن تنوّع، وتتعامل مع جهات مرخصة.
الخلاصة
الادخار أداة لا وجهة؛ فهو يبقيك آمنًا، أما الاستثمار المدروس وتنويع مصادر الدخل فهما ما يقربانك من الحرية المالية. ادخر أولًا، وابنِ صندوق طوارئ، ثم اجعل المال يعمل لأجلك بدل أن تظل تعمل من أجله طوال حياتك. فالثروة لا تقاس بما تدخره فقط، بل بما تبنيه وتنميه عامًا بعد عام.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي فقط ولا تُعد نصيحة استثمارية شخصية؛ الأرقام المذكورة أمثلة افتراضية للتوضيح، وجميع الاستثمارات تنطوي على مخاطر.


