

تختلف طرق استثمار المدخرات في درجة مخاطرتها وعائدها المتوقع وسهولة استرداد المال منها، لذلك لا توجد طريقة واحدة تناسب الجميع. والحقيقة التي يجب أن تبدأ بها: لا يوجد استثمار يخلو تمامًا من احتمال الخسارة، حتى ترك المال في المنزل يعرّضه لتآكل قيمته بسبب التضخم. لكن يمكنك تقليل المخاطر كثيرًا عندما تختار الأداة المناسبة لهدفك ومدتك، وتوزع أموالك بين أكثر من خيار.
في هذا الدليل نعرض 10 طرق مرتبة تقريبًا من الأقل مخاطرة إلى الأعلى، مع مقارنة واضحة ونصائح عملية لحماية مدخراتك.
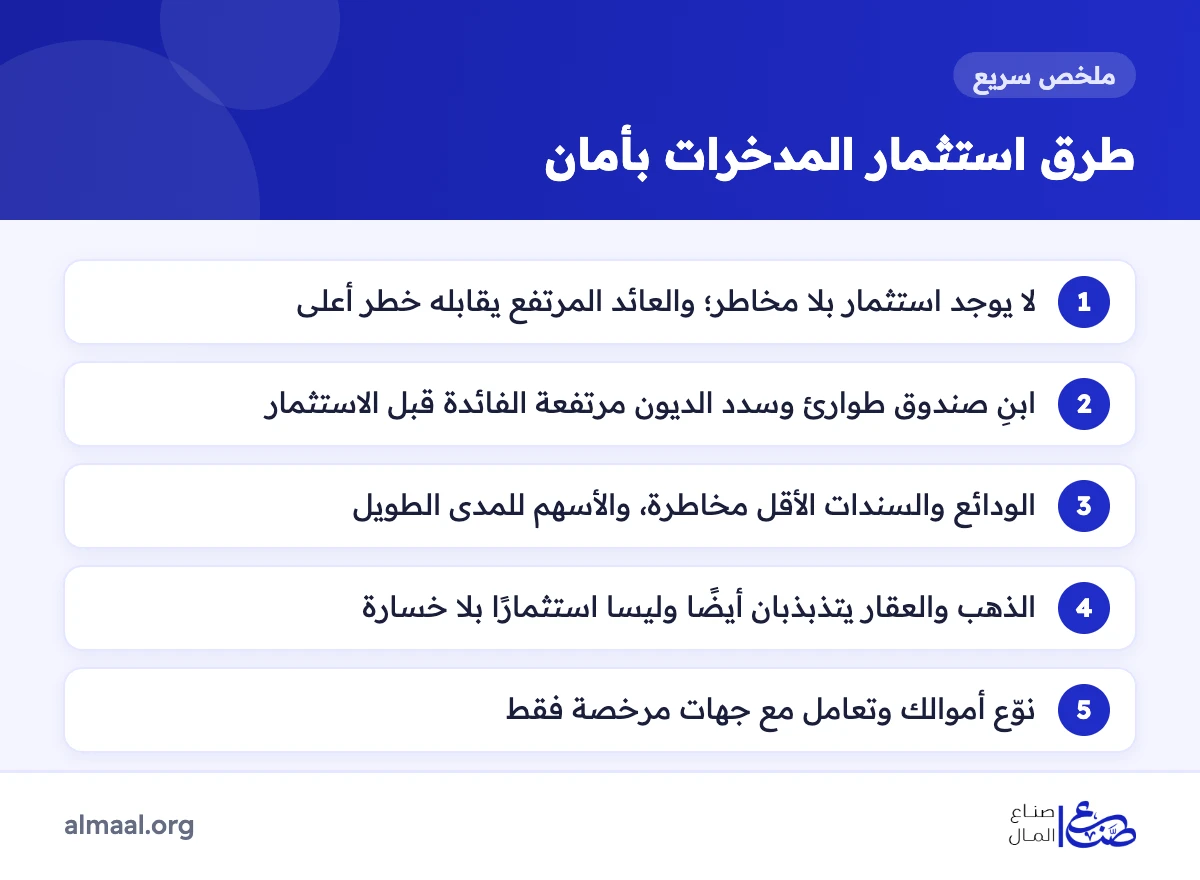
قبل أن تستثمر: هل يوجد استثمار بلا خسارة؟
القاعدة الأساسية في الاستثمار أن العائد المرتفع يقابله غالبًا خطر مرتفع، وأن أي جهة تعدك بربح كبير «مضمون» يجب أن تثير شكوكك فورًا. وقبل أن تضع أي مبلغ في استثمار، تأكد من ثلاث خطوات:
- صندوق الطوارئ: احتفظ بما يغطي نفقاتك الأساسية لعدة أشهر (يوصي كثير من المخططين الماليين بثلاثة إلى ستة أشهر) في مكان آمن وسهل السحب.
- سداد الديون مرتفعة الفائدة: مثل أرصدة بطاقات الائتمان، لأن فائدتها تتجاوز غالبًا أي عائد متوقع.
- تحديد الهدف والمدة: المال الذي تحتاجه خلال سنة يختلف عن المال المخصص لعشر سنوات قادمة.
ولفهم أعمق لكيفية الحفاظ على القيمة الشرائية لأموالك اقرأ كيف تحمي أموالك من التضخم.
10 طرق لاستثمار مدخراتك من الأقل مخاطرة إلى الأعلى
1- الودائع البنكية وشهادات الادخار
تُعد من أقل الخيارات مخاطرة، إذ تحصل على عائد محدد مسبقًا مقابل تجميد المبلغ لمدة معينة. عيبها الأساسي أن عائدها قد يقل عن معدل التضخم في بعض الفترات، كما قد تُفرض غرامة على الكسر المبكر. قارن بين عروض البنوك المختلفة واقرأ شروط الاسترداد قبل الربط.
2- السندات الحكومية وأذون الخزانة
هي أدوات دين تصدرها الحكومة (غالبًا عبر وزارة المالية، ويتولى البنك المركزي تنظيم طرحها في دول كثيرة) لتقترض من المستثمرين مقابل عائد دوري أو خصم على سعر الشراء. خطرها منخفض نسبيًا، لكنها ليست «بلا أي خطر» كما يُشاع؛ فقد تنخفض قيمتها السوقية إذا ارتفعت أسعار الفائدة واضطررت لبيعها قبل الاستحقاق، وقد يتجاوز التضخم عائدها. تعرّف على الفرق بين الأسهم والسندات قبل الاختيار.
3- صناديق الاستثمار
يجمع الصندوق أموال عدد كبير من المستثمرين، ويديرها مدير محترف يستثمرها في أسهم أو سندات أو أدوات نقدية وفق سياسة معلنة، وتحصل أنت على وثائق تتغير قيمتها بحسب أداء الصندوق. تتنوع الصناديق من صناديق أسواق النقد منخفضة المخاطر إلى صناديق الأسهم الأعلى مخاطرة، وأرباحها غير مضمونة. راجع نشرة الاكتتاب والرسوم الإدارية وتاريخ أداء الصندوق، وتأكد من ترخيصه من الجهة الرقابية في بلدك.
4- الذهب
يلجأ إليه كثيرون للتحوط من التضخم وضعف العملة المحلية، لكنه ليس استثمارًا بلا خسارة؛ فسعره يتذبذب صعودًا وهبوطًا، وقد يمر بسنوات من التراجع. والأفضل للاستثمار شراء السبائك والعملات الذهبية لأن تكلفة المصنعية فيها أقل من المشغولات، مع الانتباه للفرق بين سعري البيع والشراء. ويناسب الذهب المدى الطويل لا المضاربة السريعة. اقرأ المزيد في دليل الاستثمار في الذهب للمبتدئين.
5- الأسهم
تمنحك ملكية جزء من شركات حقيقية، وقد حققت تاريخيًا عوائد أعلى من معظم الأدوات الأخرى على المدى الطويل، لكنها لا تضمن أي عائد وقد تنخفض بقوة في فترات الأزمات. أنسب طريقة للمبتدئ هي الاستثمار طويل الأجل في محفظة متنوعة أو صناديق المؤشرات، بمبالغ دورية ثابتة، بدل المضاربة اليومية. ولمعرفة الصورة الكاملة اقرأ هل الاستثمار في الأسهم مربح.
6- العقارات
تحتفظ العقارات بقيمتها على المدى الطويل غالبًا، وتدر دخلًا من الإيجار، لكنها تحتاج إلى رأس مال كبير، وسيولتها ضعيفة لأن البيع قد يستغرق شهورًا، ولها تكاليف صيانة وضرائب وفترات شغور. ومقولة إن «العقار لا يخسر أبدًا» غير دقيقة، فالأسعار قد تركد أو تنخفض في بعض المناطق. ولمن يملك مدخرات أصغر توجد صناديق الاستثمار العقاري المتداولة (REITs) التي تتيح المشاركة بمبالغ محدودة.
7- مشروع صغير خاص
يمكنك تحويل هواية أو خبرة إلى مشروع، مثل متجر لأدوات الصيد إن كنت من محبيه، أو مكتبة إن كنت قارئًا شغوفًا، أو مشروع حلويات منزلية. العائد المحتمل مرتفع، لكن المخاطرة كذلك؛ فابدأ بدراسة جدوى مبسطة، وبحجم صغير قابل للتوسع، ولا تضع فيه كل مدخراتك.
8- متجر إلكتروني
يتطلب رأس مال أقل من المتجر التقليدي، ويمكن البدء بنموذج البيع دون مخزون (Dropshipping) أو بالبيع عبر الأسواق الكبرى مثل أمازون. لكنه ليس «بلا رأس مال»؛ فستحتاج إلى ميزانية للتسويق، واشتراك المنصة، وموردين موثوقين، وخدمة عملاء جيدة. ستجد خطوات التأسيس في دليل إنشاء متجر إلكتروني على شوبيفاي.
9- شراء حصة في عمل تجاري قائم
قد تجد مشروعًا ناجحًا يحتاج إلى تمويل للتوسع، فتدخل شريكًا بحصة من الأرباح. هذا الخيار يوفر عليك عناء البداية، لكنه يتطلب فحصًا دقيقًا لحسابات المشروع وسمعة الشريك، وعقدًا مكتوبًا يحدد نسبة الملكية وتوزيع الأرباح والخسائر وآلية الخروج.
10- تداول العملات (الفوركس) والسلع
يخلط البعض بين الفوركس وسوق الأوراق المالية، والصحيح أن الفوركس هو سوق تبادل العملات الأجنبية، بينما تُتداول الأسهم في البورصات. وتداول العملات والسلع مثل النفط والمعادن والحبوب من أعلى الاستثمارات مخاطرة، خاصة مع الرافعة المالية التي تضاعف الخسائر كما تضاعف الأرباح، وتُلزم جهات رقابية عديدة الوسطاء بالإفصاح عن نسبة حسابات الأفراد الخاسرة، وهي مرتفعة عادة. لذلك لا يناسب هذا الخيار المدخرات الأساسية إطلاقًا. احذر من مصائد الفوركس وطرق الاحتيال.
مقارنة بين طرق استثمار المدخرات
| الطريقة | مستوى المخاطرة | سهولة استرداد المال | رأس المال المطلوب |
|---|---|---|---|
| الودائع وشهادات الادخار | منخفض | متوسطة (حسب شروط الكسر) | صغير |
| السندات وأذون الخزانة | منخفض | متوسطة | صغير إلى متوسط |
| صناديق الاستثمار | منخفض إلى مرتفع حسب النوع | جيدة غالبًا | صغير |
| الذهب | متوسط | جيدة | صغير إلى متوسط |
| الأسهم | مرتفع على المدى القصير | جيدة | صغير |
| العقارات | متوسط | ضعيفة | كبير |
| مشروع خاص أو متجر إلكتروني | مرتفع | ضعيفة | صغير إلى كبير |
| حصة في عمل قائم | مرتفع | ضعيفة | متوسط إلى كبير |
| الفوركس والسلع | مرتفع جدًا | جيدة | صغير (مع خطر خسارته بالكامل) |
كيف تقلل مخاطر خسارة مدخراتك؟
- نوّع استثماراتك: وزّع أموالك بين أدوات منخفضة المخاطر وأخرى للنمو، ولا تضع كل مدخراتك في أصل واحد.
- اربط الأداة بالمدة: المال الذي تحتاجه قريبًا مكانه الأدوات الآمنة، أما الأسهم فللمدى الطويل.
- استثمر تدريجيًا: ضخ مبلغ ثابت بصورة دورية يقلل أثر اختيار توقيت سيئ للدخول.
- تعامل مع جهات مرخصة فقط: تحقق من ترخيص البنك أو شركة الوساطة أو مدير الصندوق لدى الجهة الرقابية.
- احسب التكاليف: الرسوم والعمولات والضرائب تقتطع من عائدك الفعلي.
- لا تقترض لتستثمر: الاستثمار بأموال مقترضة يضاعف الخسارة إذا لم تسر الأمور كما توقعت.
- راجع محفظتك سنويًا: وأعد توزيعها إذا تغيرت أهدافك أو ظروفك.
ولمعرفة الأدوات الأقرب إلى الأمان وأنواع المخاطر بالتفصيل اقرأ ما هي أقل أنماط الاستثمار مخاطرة.
أخطاء شائعة تُفقد المدخرات قيمتها
- تصديق العوائد المضمونة المرتفعة: وهي سمة شائعة في عمليات الاحتيال وشركات توظيف الأموال غير المرخصة.
- اتباع توصيات مواقع التواصل: دون فهم ما تشتريه أو التحقق من مصدر النصيحة.
- البيع بدافع الذعر: عند أول هبوط في السوق، مما يحول الخسارة المؤقتة إلى خسارة فعلية.
- المضاربة بمدخرات الطوارئ: أو بأموال مخصصة لالتزامات قريبة كالإيجار أو المصروفات الدراسية.
- إهمال التضخم: ترك المال دون استثمار لسنوات طويلة يُفقده جزءًا من قيمته الحقيقية.
الأسئلة الشائعة حول طرق استثمار المدخرات
هل يوجد استثمار مضمون بلا خسارة تمامًا؟
لا يوجد استثمار خالٍ من المخاطر بالكامل، لكن الودائع البنكية والسندات الحكومية بالعملة المحلية من أقل الخيارات مخاطرة، مع بقاء خطر أن يتجاوز التضخم عائدها.
ما أفضل طريقة لاستثمار مبلغ صغير؟
تناسب المبالغ الصغيرة صناديق الاستثمار، والشراء الدوري للأسهم عبر صناديق المؤشرات، وسبائك الذهب الصغيرة، وشهادات الادخار. المهم الانتظام في الإضافة أكثر من حجم البداية.
كيف أوزع مدخراتي بين أكثر من استثمار؟
يعتمد التوزيع على عمرك وأهدافك وقدرتك على تحمل التقلبات؛ فكلما طالت مدة استثمارك أمكنك تخصيص نسبة أكبر لأدوات النمو كالأسهم، وكلما اقترب موعد حاجتك للمال زادت حصة الأدوات الآمنة. ويُفضَّل استشارة مستشار مالي مرخص لوضع خطة تناسبك.
هل الفوركس مناسب لاستثمار المدخرات؟
لا يُنصح به للمدخرات الأساسية؛ فهو تداول عالي المخاطر يعتمد على تقلبات قصيرة الأجل والرافعة المالية، ويمكن أن تخسر فيه كامل المبلغ خلال وقت قصير.
الخلاصة
لا توجد طريقة لاستثمار المدخرات دون أي احتمال للخسارة، لكن يمكنك تقليل هذا الاحتمال إلى حد كبير: ابنِ صندوق طوارئ أولًا، وحدد هدفك ومدتك، ونوّع بين الأدوات الآمنة وأدوات النمو، وتعامل مع جهات مرخصة فقط. ابدأ بما تفهمه، وزد معرفتك تدريجيًا قبل الانتقال إلى الخيارات الأعلى مخاطرة.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي فقط ولا تُعد نصيحة استثمارية شخصية؛ جميع الاستثمارات تنطوي على مخاطر، وقد تخسر جزءًا من أموالك أو كلها، لذا راجع مستشارًا ماليًا مرخصًا قبل اتخاذ أي قرار.


