

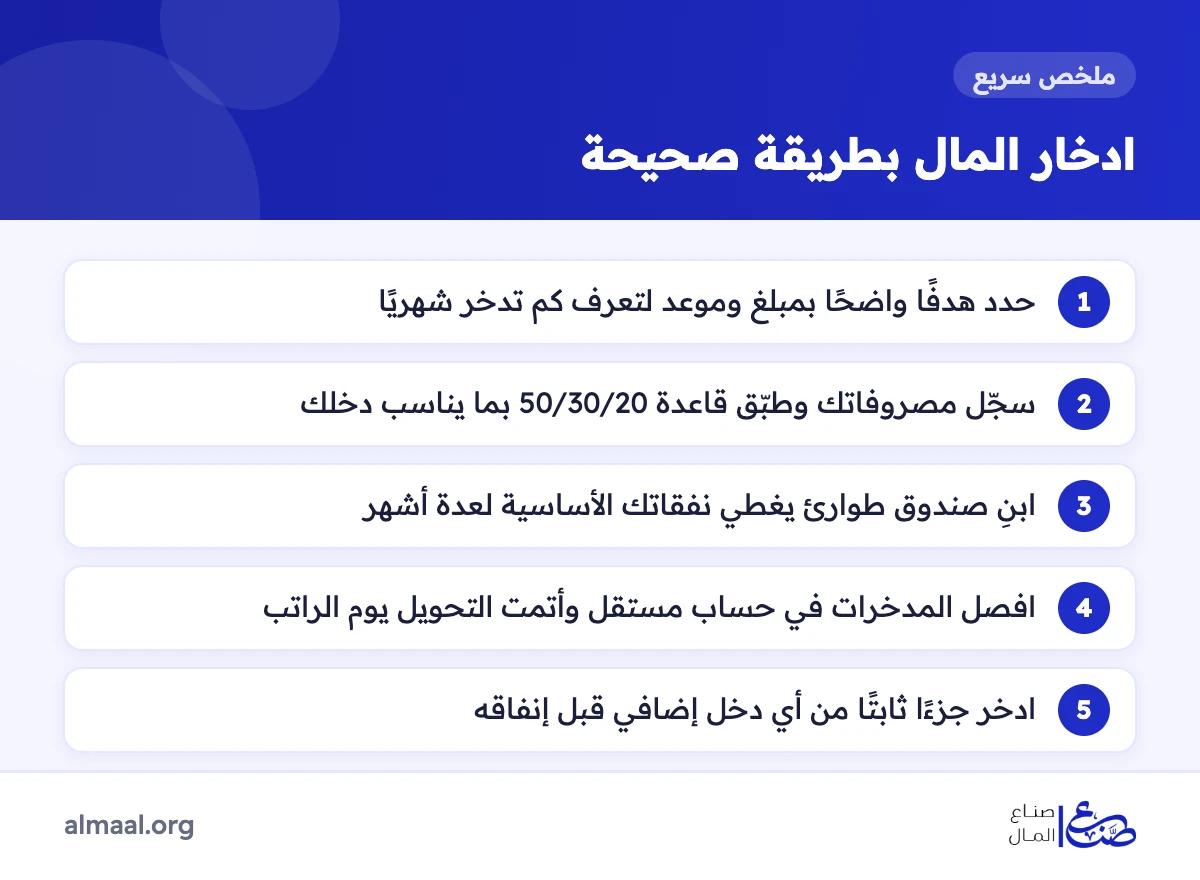
يبدأ ادخار المال بطريقة صحيحة بخطة واضحة لا بمجرد الأمل في أن يتبقى شيء من الراتب آخر الشهر. فالادخار عادة تُبنى بالتدريج: هدف محدد، وميزانية دقيقة، ومبلغ يُقتطع تلقائيًا قبل الإنفاق. وفي هذا الدليل نشرح 7 خطوات عملية تناسب أي مستوى دخل، مع جدول يوضح أين تضع مدخراتك، وأخطاء شائعة تجنبها.
لماذا يُعد ادخار المال ضرورة؟
- مواجهة الطوارئ: مثل فقدان العمل أو المرض أو الأعطال المفاجئة دون اللجوء إلى الاقتراض.
- تحقيق الأهداف الكبيرة: كشراء سيارة أو دفع مقدم منزل أو تأسيس مشروع.
- بناء رأس مال للاستثمار: فالمدخرات هي نقطة البداية لأي دخل إضافي من الاستثمار.
- الراحة النفسية: وجود احتياطي مالي يقلل التوتر ويمنحك حرية أكبر في قراراتك.
خطوات ادخار المال بطريقة صحيحة
يلخص الجدول التالي الخطوات السبع، ثم نشرح كل خطوة بالتفصيل:
| الخطوة | ماذا تفعل؟ |
|---|---|
| تحديد هدف الادخار | اعرف لماذا تدخر، وكم تحتاج، ومتى |
| إعداد ميزانية دقيقة | سجّل الدخل وكل المصروفات الشهرية |
| تطبيق قاعدة 50/30/20 | وزّع الدخل بين الاحتياجات والرغبات والادخار |
| بناء صندوق الطوارئ | احتياطي يغطي نفقاتك الأساسية لعدة أشهر |
| فصل حساب الادخار | أبعد المدخرات عن حساب المصروفات اليومية |
| أتمتة الادخار | تحويل تلقائي يوم استلام الراتب |
| زيادة الدخل | مهارات جديدة أو عمل حر أو مشروع جانبي |
1- حدد هدف الادخار
قبل أن تبدأ، اسأل نفسك: لماذا أدخر؟ هل للطوارئ، أم لسفر، أم لشراء سيارة؟ ثم حوّل الإجابة إلى هدف محدد بمبلغ وموعد، مثل «ادخار مبلغ معين خلال 18 شهرًا». قسمة المبلغ على عدد الأشهر تعطيك قيمة الادخار الشهري المطلوبة، وتجعل الهدف قابلًا للمتابعة.
2- أعد ميزانية دقيقة
سجّل دخلك وجميع مصروفاتك لمدة شهر على الأقل، بما فيها المبالغ الصغيرة المتكررة، ثم صنّفها إلى ثابتة ومتغيرة لتحدد أين يمكنك التوفير. يكفيك جدول بسيط على الهاتف أو الحاسوب، أو تطبيق مخصص مثل YNAB (وهو تطبيق مدفوع يتيح فترة تجربة مجانية). ولمقارنة الطرق والتطبيقات المتاحة راجع أفضل طرق إعداد الميزانية الشخصية، وتعرّف على طرق تتبع النفقات الشخصية.
3- طبّق قاعدة 50/30/20
من أشهر طرق تنظيم الدخل، وتقسم صافي الراتب إلى ثلاثة أجزاء:
- 50% للاحتياجات الأساسية: السكن والطعام والمواصلات والفواتير.
- 30% للرغبات: الترفيه والمطاعم والكماليات.
- 20% للادخار أو سداد الديون.
هذه النسب إرشادية؛ فإذا كانت نفقاتك الأساسية تستهلك أكثر من نصف دخلك، فابدأ بنسبة ادخار أصغر ثم ارفعها تدريجيًا مع كل زيادة في الدخل.
4- ابنِ صندوق الطوارئ أولًا
اجعل أولويتك الأولى احتياطيًا يغطي نفقاتك الأساسية من ثلاثة إلى ستة أشهر، كما يوصي كثير من المخططين الماليين. هذا الصندوق يحمي بقية خططك، فلا تضطر إلى كسر وديعة أو بيع استثمار بخسارة عند أول أزمة.
5- افصل مدخراتك في حساب مستقل
افتح حساب توفير منفصلًا عن حسابك الجاري، ويُفضل ألا تربطه ببطاقة تستخدمها يوميًا، حتى لا تنفق منه بسهولة. وعند الاختيار قارن بين العائد، والرسوم، والحد الأدنى للرصيد، وشروط السحب؛ وتجد معايير المقارنة في دليل كيف تختار أفضل حساب توفير في البنك.
6- أتمت الادخار وادفع لنفسك أولًا
أعدّ تحويلًا تلقائيًا ثابتًا من حسابك الجاري إلى حساب التوفير في يوم استلام الراتب نفسه، فتتعامل مع الادخار كأنه فاتورة واجبة السداد. ابدأ بمبلغ صغير إذا لزم الأمر، فبناء العادة أهم من حجم المبلغ في البداية.
7- ابحث عن طرق لزيادة دخلك
لخفض النفقات حد أدنى لا يمكن تجاوزه، أما زيادة الدخل فمجالها أوسع. يمكنك تقديم خدماتك عبر منصات العمل الحر مثل Upwork وFiverr، أو تطوير مهاراتك للحصول على ترقية، أو بدء مشروع جانبي صغير. ولأفكار عملية اقرأ استثمار وقت الفراغ لزيادة الدخل. والقاعدة الذهبية: ادخر جزءًا ثابتًا من أي دخل إضافي قبل إنفاقه.
أين تضع مدخراتك؟
يتحدد المكان المناسب للمدخرات بحسب الغرض منها والوقت الذي ستحتاجها فيه:
| الغرض | المكان المناسب | السبب |
|---|---|---|
| صندوق الطوارئ | حساب توفير سهل السحب | الأولوية للأمان والوصول السريع |
| هدف قريب (أقل من 3 سنوات) | وديعة أو شهادة ادخار بمدة مناسبة | عائد ثابت دون تقلبات |
| هدف بعيد (أكثر من 5 سنوات) | استثمار متنوع طويل الأجل | فرصة لنمو يتجاوز التضخم مع تقبل التقلبات |
ترك المال سنوات طويلة دون عائد يُفقده جزءًا من قيمته الحقيقية، لذلك اقرأ كيف تحمي أموالك من التضخم.
نصائح عملية لتوفير المال يوميًا
- طبّق قاعدة الانتظار: أجّل أي شراء غير ضروري يومين على الأقل، وستكتشف أن كثيرًا منه لم يكن مهمًا.
- راجع الاشتراكات: ألغِ خدمات البث والتطبيقات والعضويات التي لا تستخدمها.
- حضّر طعامك وقهوتك في المنزل: فالمصروفات الصغيرة المتكررة تتراكم إلى مبالغ كبيرة.
- تسوّق بقائمة: واستفد من العروض فقط فيما تحتاجه فعلًا.
- قارن الأسعار قبل المشتريات الكبيرة: وتجنب الشراء بالتقسيط لمجرد سهولة الدفع.
- تابع تقدمك شهريًا: واحتفل بالإنجازات الصغيرة لتحافظ على حماسك.
أخطاء شائعة في ادخار المال
- ادخار ما يتبقى: بدل اقتطاع المبلغ أولًا، فغالبًا لا يتبقى شيء.
- الادخار مع تجاهل الديون مرتفعة الفائدة: فوائد بطاقات الائتمان تلتهم أي عائد على مدخراتك.
- وضع أهداف غير واقعية: تؤدي إلى الإحباط والتوقف بعد أشهر قليلة.
- خلط المدخرات بالمصروفات: في حساب واحد يسهل السحب منه.
- استخدام صندوق الطوارئ للكماليات: فيفقد وظيفته الأساسية عند الحاجة الحقيقية.
الأسئلة الشائعة حول ادخار المال
كم أدخر من راتبي شهريًا؟
نسبة 20% هدف شائع وفق قاعدة 50/30/20، لكن الأهم أن تبدأ بما تستطيع الالتزام به، ولو كان 5% أو 10%، ثم ترفع النسبة مع كل زيادة في دخلك.
كيف أدخر إذا كان دخلي محدودًا؟
ابدأ بتتبع كل مصروفاتك لتكتشف التسريبات الصغيرة، وادخر مبلغًا رمزيًا ثابتًا، وابحث عن مصدر دخل إضافي ولو بسيط. ولمزيد من الأفكار اقرأ أفضل طرق ادخار المال من الراتب الشهري.
أين أضع المال الذي أدخره؟
صندوق الطوارئ مكانه حساب توفير سهل السحب، والأهداف القريبة تناسبها الودائع والشهادات، أما الأهداف البعيدة فيمكن توجيهها إلى استثمار متنوع طويل الأجل بعد فهم مخاطره.
هل الادخار وحده كافٍ لبناء الثروة؟
الادخار هو الأساس، لكنه وحده قد لا يواكب التضخم على المدى الطويل. الخطوة التالية بعد بناء صندوق الطوارئ هي استثمار جزء من المدخرات بطريقة مدروسة.
الخلاصة
ادخار المال بطريقة صحيحة ليس مسألة دخل مرتفع، بل نظام بسيط تلتزم به: هدف واضح، وميزانية دقيقة، وصندوق طوارئ، وحساب منفصل، وتحويل تلقائي، مع سعي مستمر لزيادة الدخل. ابدأ اليوم بمبلغ صغير، فكل مبلغ تدخره بانتظام يتحول مع الوقت إلى أمان مالي حقيقي.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي فقط ولا تُعد نصيحة مالية أو استثمارية شخصية؛ راجع شروط الحسابات والعوائد مع البنك مباشرة لأنها قد تتغير.


