
إذا كنت تتساءل كيف تجعل الادخار عادة مستمرة بدل أن يكون محاولة تتوقف بعد شهر، فابدأ بتغيير الصورة الذهنية عنه. فالادخار يُربط غالبًا بالحرمان، وكأنه تضحية دائمة بما تحب من أجل مستقبل غامض، بينما هو في الحقيقة من أهم أسرار الاستقرار وراحة البال. والمشكلة عادةً ليست في الادخار نفسه، بل في الطريقة التي نمارسه بها.
في هذا المقال نشرح لماذا نفشل في الادخار رغم النية الطيبة، وكيف تبني نظامًا بسيطًا يجعل التوفير عادة تلقائية لا عبئًا ثقيلًا.
لماذا نفشل في الادخار رغم النية الطيبة؟
النية وحدها لا تكفي، فمعظم محاولات الادخار تتعثر لأسباب متكررة يمكن علاجها بسهولة إذا عرفناها:
| سبب الفشل | ما يحدث عادة | الحل العملي |
|---|---|---|
| الادخار مما يتبقى | لا يتبقى شيء في نهاية الشهر | ادخر أولًا فور نزول الراتب |
| أهداف غير واقعية | نسبة كبيرة لا تستمر أكثر من شهر | ابدأ بنسبة صغيرة وارفعها تدريجيًا |
| ربط الادخار بالحرمان | شعور بالضيق ثم التوقف | خصص ميزانية واضحة للمتعة دون ذنب |
| غياب نظام للمتابعة | لا تعرف أين يذهب المال | تتبع النفقات وسجّل المدخرات |
| لا يوجد حافز | الادخار يبدو بلا معنى | اربطه بهدف محدد ومرئي |
والنتيجة المعتادة دون هذه الحلول: نحاول شهرًا، ثم نعود إلى عاداتنا القديمة.
الادخار عادة وليس قرارًا شهريًا
إذا اضطررت كل شهر إلى اتخاذ قرار جديد بالادخار، فستخسر المعركة غالبًا أمام الإغراءات والطوارئ الصغيرة. أما العادة فتعمل تلقائيًا، وتقوم على عناصر بسيطة:
- الوضوح: تعرف كم تدخر ولماذا.
- التكرار: الموعد نفسه والمبلغ نفسه كل شهر.
- السهولة: أقل عدد ممكن من الخطوات والقرارات.
- المكافأة: شعور بالإنجاز أو مكافأة صغيرة تعزز السلوك.
وحين تبدأ في رؤية نفسك على أنك “شخص يدخر”، تصبح العملية جزءًا من هويتك لا عبئًا عليها. ولمزيد من الأفكار، اقرأ أسرار بناء عادة الادخار حتى لو كان دخلك قليلًا.
7 خطوات عملية تجعل الادخار عادة مستمرة
1. اجعل الادخار تلقائيًا
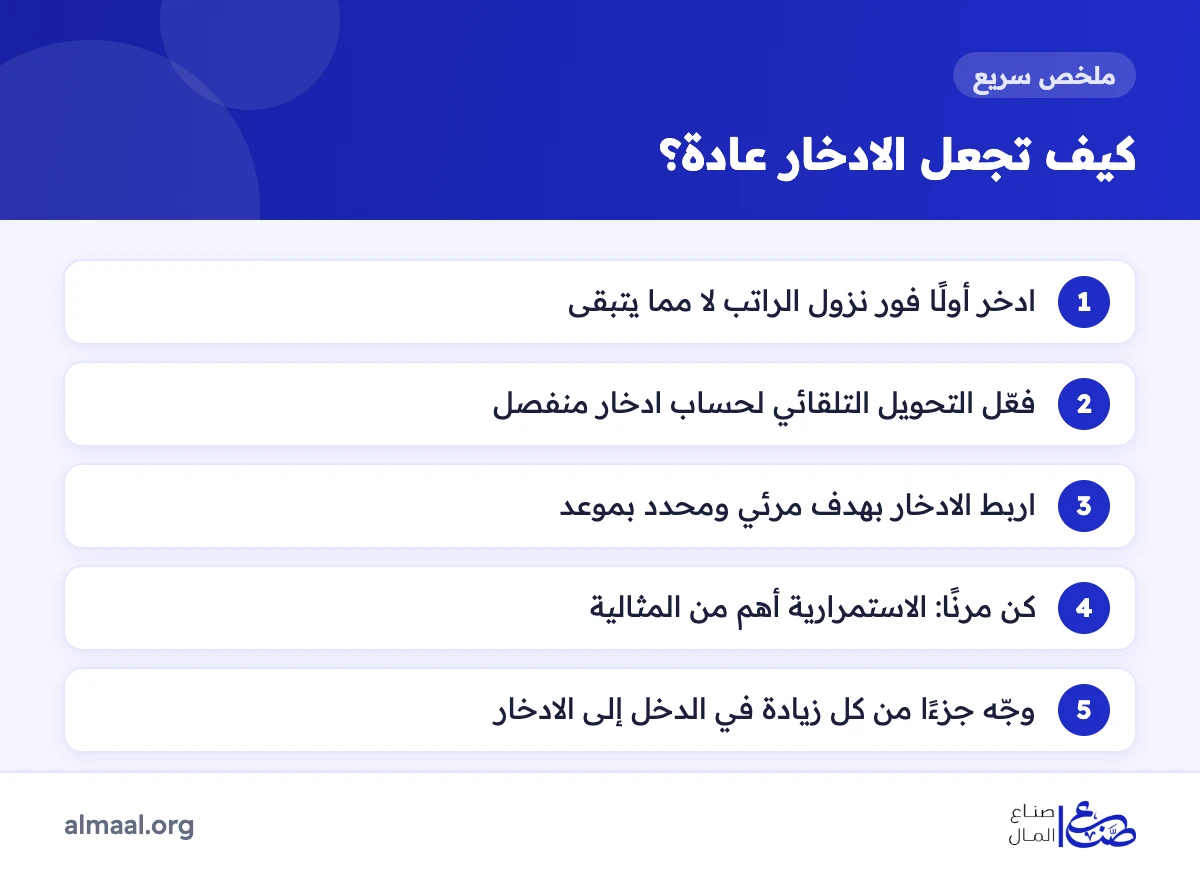
افتح حسابًا منفصلًا للادخار، وفعّل تحويلًا تلقائيًا بنسبة ثابتة فور نزول الراتب إن كان بنكك يتيح ذلك. بهذا تزيل “عبء القرار” من المعادلة. ابدأ بأي نسبة ممكنة، 3% أو 5% أو 10%؛ فالمهم الانتظام لا الحجم. ويمكنك الاستعانة بدليل كيفية الادخار من الراتب الشهري.
2. اربط الادخار بهدف يلهمك
الادخار المجرد ممل، أما الادخار لهدف تحبه، مثل رحلة أو منزل أو مشروع خاص أو حرية مالية، فيمنحك دافعًا حقيقيًا. اجعل الهدف مرئيًا بصورة أو ورقة أو خلفية على هاتفك، وحدد له مبلغًا وموعدًا كما يشرح مقال نصائح لتحقيق الأهداف المالية.
3. سجّل إنجازاتك الصغيرة
دوّن كل مبلغ تدخره في جدول أو تطبيق. بعد ثلاثة أشهر ستنظر إلى ما جمعته وتدرك أنك أقرب مما تخيلت، وهذا التتبع هو وقود العادة.
4. اجعل الادخار مرنًا لا خانقًا
إذا شعرت أن الادخار يخنقك فستتوقف. لا بأس أن تدخر أكثر في بعض الأشهر وأقل في أخرى، طالما لم تتوقف كليًا؛ فالعادة تُبنى بالاستمرارية لا بالمثالية.
5. كافئ نفسك بين حين وآخر
كل بضعة أشهر، خصص جزءًا صغيرًا ومحددًا مسبقًا لشيء يسعدك احتفالًا بالتزامك. هذا لا يتعارض مع الادخار بل يعززه نفسيًا، بشرط ألا تمس مدخرات الطوارئ أو الأهداف الكبيرة.
6. حوّل الادخار إلى تحدٍّ
أدخل روح المنافسة مع نفسك أو أسرتك: من يلغي مصروفًا غير ضروري هذا الشهر؟ من يقلل الوجبات الجاهزة إلى النصف؟ أو جرّب تحدي “شهر بلا مشتريات غير ضرورية”. التحدي يضيف الحماس، والحماس يثبت العادة.
7. ارفع نسبة الادخار مع كل زيادة في الدخل
بدلًا من أن تذهب كل زيادة أو مكافأة إلى رفع مستوى الإنفاق، وجّه نصفها مثلًا إلى الادخار. بهذه الطريقة تنمو مدخراتك دون أن تشعر بأي حرمان، لأنك لم تعتد على هذا المال أصلًا.
ماذا يحدث عندما يصبح الادخار عادة؟
- تبدأ في رؤية المال أداة للتخطيط لا مجرد وسيلة للصرف.
- يقل توترك المالي وتصبح جاهزًا للطوارئ، خاصة بعد بناء صندوق طوارئ قوي.
- تمتلك رأس مال أولي لأي فرصة أو مشروع.
- تتحرر من الشعور بأن الراتب لا يكفي.
- تدخل عالم الاستثمار بثقة واستعداد، فالادخار بداية الطريق لا نهايته.
أخطاء تفسد عادة الادخار
- مقارنة نفسك بالآخرين وبما يدخرونه.
- الشعور بالذنب كلما أنفقت على شيء تحبه ضمن ميزانيتك.
- الادخار “في رأسك” فقط دون حساب منفصل أو سجل مكتوب.
- السحب من المدخرات لأشياء عابرة غير الهدف أو الطوارئ.
- الاستهانة بالمبالغ الصغيرة؛ فتراكمها على مدى سنوات يصنع فرقًا كبيرًا.
- ترك المدخرات المخصصة لأهداف بعيدة دون تنمية لسنوات، وهو ما نناقشه في مقال متى يكون الادخار خطأ.
الأسئلة الشائعة حول كيف تجعل الادخار عادة
كم من الوقت أحتاج حتى يصبح الادخار عادة؟
لا توجد مدة ثابتة؛ فبناء العادات يختلف من شخص لآخر، لكن الالتزام بالتحويل التلقائي لعدة أشهر متتالية يجعل الأمر طبيعيًا لدى معظم الناس.
ما أفضل نسبة أبدأ بها الادخار؟
أفضل نسبة هي التي تستطيع الالتزام بها دون انقطاع، حتى لو كانت 3% أو 5%. ومع الوقت يمكنك التدرج نحو هدف شائع مثل 20% من الدخل.
هل أدخر إذا كان دخلي قليلًا جدًا؟
نعم، فالمبلغ الصغير يبني العادة ويمنحك هامش أمان بسيطًا، والأهم من المبلغ هو الاستمرارية. ومع تحسن الدخل ستكون العادة جاهزة لاستيعاب مبالغ أكبر.
أين أضع المال الذي أدخره؟
للطوارئ والأهداف القريبة: حساب توفير منفصل سهل السحب. وللأهداف البعيدة: فكّر في استثمار الفائض تدريجيًا بعد اكتمال صندوق الطوارئ.
الخلاصة
الادخار تدريب يومي على الاستقلال والتحكم في مالك. اجعله تلقائيًا، واربطه بهدف يلهمك، وسجل إنجازاتك، وكن مرنًا وكافئ نفسك أحيانًا. ابدأ اليوم بمبلغ صغير في قيمته كبير في معناه، وستندهش من النتائج بعد عام من الالتزام.
تنبيه: المعلومات الواردة في المقال للتثقيف المالي العام فقط ولا تُعد استشارة مالية شخصية.


